

摘要
这家公司电镀液业务实现规模化放量,28nm大马士革镀铜添加剂已量产;高端光刻胶完成头部客户验证并批量落地,正稳步构建光刻胶全场景产业化覆盖能力。
投资要点
①28nm大马士革镀铜添加剂已量产,电镀液由单点突破转向规模放量
②光刻胶覆盖Bumping、RDL、TSV等核心环节,高端光刻胶已完成头部客户全流程验证并批量落地
③华东基地一期2028年投产,东南亚制造中心按计划建设中
艾森股份
近日,中信证券等多家机构调研这家电镀液龙头——艾森股份(688720.SH)。公司所处行业为半导体材料行业,产品广泛应用于集成电路、半导体显示及新型电子元器件等行业。
①28nm大马士革镀铜添加剂已量产,电镀液由单点突破转向规模放量
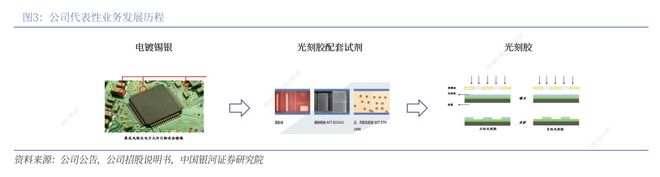
- 公司产品布局概括为“2+3”,大马士革电镀产品是中短期业绩增长的两大基本盘之一。从落地进度看,公司先进制程电镀液业务正处于从“单产品技术突破”向“规模化量产落地”的关键阶段。目前28nm大马士革镀铜添加剂和超高纯硫酸钴基液已在头部客户实现量产,TGV镀铜添加剂正配合头部玻璃基板客户测试,后续随着产能释放将逐步贡献增量
- 从市场格局看,国内结构性分化明显。8英寸晶圆、40nm以上成熟制程产能持续释放,而14nm及以下先进逻辑制程、高端HBM存储、先进封装以及半导体核心材料等关键领域依旧存在显著供需缺口。先进逻辑制程和存储制程中,电镀液等湿电子化学品存在市场增量和国产化机遇,公司作为国内极少数具备量产经验的材料企业,正将产品导入晶圆制造客户
②光刻胶覆盖Bumping、RDL、TSV等核心环节,高端光刻胶已完成头部客户全流程验证并批量落地
- 公司近十年前开始布局先进封装光刻胶及PSPI等感光产品,目前已形成覆盖Bumping、RDL、TSV、fine-pitch RDL、μBumping、μPad、MegaBumping等先进封装核心工艺环节的产品矩阵,正稳步构建光刻胶全场景产业化覆盖能力。其中负性光刻胶可应用于玻璃基封装场景,已获头部客户量产订单;低温PSPI处于客户端小量产阶段;高端光刻胶已完成头部客户全流程验证并批量落地,先进封装领域光刻胶及配套产品实现规模化稳定供货。
- 从技术迭代方向看,永久绝缘PSPI、厚膜负性光刻胶、RDL工艺光刻胶、封装KrF/ArF光刻胶构成多层次产品矩阵,是当前迭代重点。公司依托再融资募投项目推进高端产品产能建设,项目聚焦先进封装光刻胶、PSPI、KrF光刻胶、高端湿电子化学品等核心品类,同时布局配套TSV、TGV及高端载板工艺的电子材料。
③华东基地一期2028年投产,东南亚制造中心按计划建设中
- 产能方面,南通“年产12000吨半导体专用材料项目”已全面建成投产,为公司当前核心产能载体,正处于产能利用率爬坡阶段,可覆盖2028年华东制造基地一期投产前的市场需求。华东制造基地一期预计2028年投产,二期将在一期竣工后6个月内启动、预计2030年投产,整体项目预计2035年全面达产,资金来源为自有资金及自筹资金。
- 东南亚制造中心按计划建设中,主要产品为湿电子化学品,项目建成后主要服务在东南亚设厂的国际头部半导体客户,实现“本地化生产、全球化供应”。
机构观点:
银河证券指出,艾森股份光刻材料和电镀液产品在存储领域的突破是一个重要进展,该市场空间大、公司产品技术可迁移性强,该机构看好公司继续保持高成长性。
资料来源:
1.江苏艾森半导体材料股份有限公司投资者关系活动记录表(2026-09-11)
2.江苏艾森半导体材料股份有限公司2026年半年度报告
参考研报来源:
《银河证券-艾森股份-688720-2025A&2026Q1业绩点评:存储和先进制程领域有重要突破》,高峰、刘来珍,2026-04-30;
《银河证券-艾森股份-688720-电镀液龙头,光刻胶新星》,高峰、刘来珍,2025-10-28。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)