


不造机器人,押注机器人背后的生意。
AIX财经(AIXcaijing)原创
作者|李梦冉
编辑|魏佳
一家不造机器人的公司,正在成为机器人行业最激进的玩家之一。
9月9日,京东在全球科技探索者大会上启动“物理AI加速计划”。最引人关注的一项是,京东物流计划未来5年采购300万台机器人、100万台无人车和10万架无人机,推进物流全流程无人化。
供应链、制造、训练、销售、应用、售后,一台机器人从走出实验室到真正进入现实世界,京东几乎在每一个环节都有渗入。
过去一年多,京东在这条赛道上明显提速。
2025年3月,京东确认成立具身智能相关业务部门;同年7月,有消息称京东已成立隶属于3C家电事业部的智能机器人事业部。资本层面,京东也先后出手智元机器人、千寻智能、逐际动力、众擎机器人等明星公司。
京东为什么突然重仓机器人?和不少机器人玩家不同,京东没有选择造机器人,而是想成为机器人公司走向规模化过程中绕不开的一站。
这条路能不能走通,取决于一个前提:机器人离真正大规模进入工厂、仓库、商场乃至家庭的那一天,究竟还有多远。
01.京东,重仓机器人
京东对机器人的兴趣,并不是从300万台采购计划开始的。过去一年多,京东在这条赛道上做了三件事:搭组织、投公司、铺基础设施。
先看集团层面,可以理解为有两个“协调机构”,一个偏战略与协同,一个偏前沿研发。
2025年3月,京东确认切入具身智能领域,并成立集团层面的具身智能专项部门,由前商汤科技副总裁沈徽牵头负责。这是京东切入具身智能的组织起点。
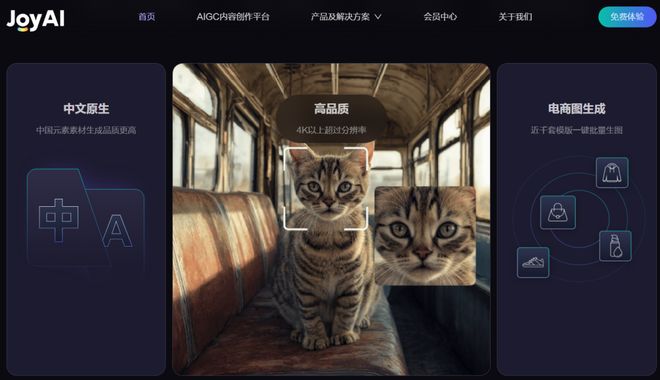
同月,京东探索研究院构建并开源了国内首个双臂移动机器人操作数据集JD ManiData。半年后的2025年9月,研究院从京东科技旗下的部门升级为集团直管,刘强东担任院长,AI与具身智能被抬到“一把手工程”的层面。在今年的JDD大会上,探索研究院发布并开源了实时可交互世界模型JoyAI-Echo WM,京东的JoyAI基础模型矩阵已覆盖多模态理解、世界建模和具身操作等方向。
图源 / JoyAI官网截图
投资是另一条线,投资执行由集团投资部主导,但方向和战略协同由具身智能专项部门参与。
2025年5月,京东参与智元机器人的新一轮融资;7月21日一天之内,宣布同时出手千寻智能、逐际动力和众擎机器人三家具身智能公司。其中,千寻智能融资金额为6亿元,众擎连续完成两轮融资、合计接近10亿元。随后,京东又把RoboScience和帕西尼收入投资版图。
三个月内投六家,覆盖机器人本体(智元、逐际、众擎)、具身大模型(千寻、RoboScience)、触觉传感器与灵巧手(帕西尼),京东几乎沿着产业链投了一圈。
与此同时,京东内部也开始围绕机器人重新排兵布阵,不同子集团各自涉及产业链的不同环节。
京东云盯上了数据。
京东云总裁曹鹏曾公开提到,当前具身智能硬件进展迅速,但模型能力明显滞后,尤其是机器人的“大脑”仍有很大短板,背后的核心原因就是缺少数据。京东云先在宿迁落地全国首个具身智能数据采集中心,随后又启动一项更激进的计划:发动最多60万人,在两年内累计采集超过1000万小时人类真实场景视频数据,目标是成为全球最大的具身智能数据公司。
另一边,京东零售想解决的是渠道。目前,智能机器人业务被放在京东零售3C家电事业部下。京东计划到2028年前投入百亿资源,帮助100个机器人品牌实现独立销售额破10亿元。
这背后还有另一支团队。2026年1月成立的变色龙业务部,由原京东探索研究院副院长何晓冬带队,划归京东科技,全面承接JoyAI App、JoyInside、数字人等AI产品的研发与商业化。
一个负责把机器人摆上货架,另一个试图把京东的AI能力装进机器人。
京东物流是采购方和售后方。这个环节里,京东的角色从“卖家”变成了“买家”。
今年9月的JDD大会上,京东物流宣布,未来5年将采购300万台机器人、100万台无人车和10万架无人机,推进物流全流程无人化。同时,在售后维修环节,京东物流已经构建国内8大维修中心,并计划进一步建设全球机器人维修服务网络。
机器人再往上游走,京东工业盯的是零部件。
今年8月,京东工业联合舍弗勒、青岛云路、苏州源控等企业发起“机器人零部件产业发展联盟”,计划未来3年帮助100家机器人本体厂商实现全品类降本,同时推动100家零部件供应商业绩增长。
整体看,京东并没有从头造一台机器人,它把这件事拆给了不同部门:集团层面有总协调机构和研究院,云、零售、物流、工业、物产各自分工,投资版图覆盖了产业链的主要环节。架构已经齐全,但客观来说,在实际推进层面,多数环节还在早期,例如数据采集刚启动4个月,RoboBase仅落地3个基地。能不能拼出实际结果,还要看未来几年的推进速度。
02.京东的牌,是场景、数据、供应链
从投资来看,京东并不是互联网大厂里出手最重的玩家。
美团入局更早,也投得更多。据公开统计,截至目前,美团在具身智能赛道至少参投16家企业,其中10家已经成为独角兽,银河通用、自变量、星海图、它石智航等明星公司背后,都能看到美团的身影。美团还是宇树科技最大的外部股东,累计投入约4.21亿元。相比之下,京东的密集投资主要从2025年才开始。
从机器人本体和核心技术来看,京东的存在感同样不算强。它选择的,是另一条路。
一位长期关注具身智能赛道的人士对「AIX财经」表示,京东现在投入的很多能力,本质上都建立在原有业务之上,“并不是开辟一块完全陌生的新业务,而是在原来的基本盘上切出一部分能力给具身智能使用,因此新增投入和风险都相对有限。”
京东的优势未必在于某一项机器人技术领先,而是机器人从实验室走向商业化所需要的一些环节,恰好与京东原来的生意重合了。
首先是数据。
具身智能和大语言模型有一个明显区别。后者可以从互联网上获得海量文本、图片和视频,而机器人需要理解并作用于真实世界,大量训练数据只能从物理环境中获得。这也是为什么,京东云把数据作为切入具身智能的重要途径。
但在上述人士看来,京东拥有大量仓储、零售和配送场景,它最大的优势在于这些场景属于自己,不涉及外部企业的数据敏感和商业机密问题,真实数据可以持续回流。
图源/ unsplash
这种差异在具身智能训练中尤其重要。机器人进入外部工厂,可能涉及生产流程、设备参数甚至商业机密,采集到的数据未必能够直接带走训练;但在自己的仓库、门店和配送体系里,京东拥有更大的数据使用空间。机器人可以一边工作、一边产生数据,再把数据用于模型迭代,形成更稳定的闭环。
而且,这门生意并不一定很重。上述人士表示,相比研发大模型或机器人本体,数据采集的前期投入要低得多,一套基础采集设备成本可能只有数百至数千元。即使原始数据不能直接用于训练,经过清洗、标注后,也可以作为商品提供给其他模型和机器人企业。
其次,目前机器人行业最尴尬的问题之一,仍然是产品的关注度远高于实际销量。机器人可以在发布会上跑跳、格斗,也能在短视频里获得流量,但从“有人围观”到“有人付钱”,中间还有很长的距离。
京东恰好拥有一条现成的消费电子渠道。上述人士认为,这是京东在具身智能领域更具价值的一步:它希望提前建立消费者“买机器人上京东”的消费心智,与京东过去在3C、家电领域建立的优势类似。
再往产业链上游走,逻辑也类似。机器人公司从小规模试制进入量产,需要采购电机、减速器、传感器、控制器等大量零部件,也要面对采购价格、交付周期和库存管理等问题。而这些并不是机器人行业独有的问题,本就是京东工业长期在做的供应链生意。
也是因此,上述人士并不认为京东当前的机器人布局是一场成本极高的豪赌。当然,低边际成本的代价也不算小,从300万台采购目标到百亿零售资源,规模已经远超一般的业务试水。
03.野心很大,会投入过重吗?
京东手里的牌再多,也有边界。
回到京东物流提出的未来5年采购300万台机器人这个数字上,外界最容易产生的联想是:京东要大规模部署人形机器人了。但事实并非如此,从京东现有业务来看,它需要的机器人形态可能远比“人形”丰富。
在前述人士看来,京东物流真正需要的是具身智能,而非特定形态的人形机器人。“AGV(自动导引车,一种用于仓储和产线搬运的轮式机器人)、机械臂等产品仍然会长期存在,只是未来可能搭载更智能的模型。具身智能与人形机器人并不能画等号,不同形态的机器人会长期共存。”
只有面对更加复杂、非标准化、原本为人设计的环境时,人形的价值才可能进一步体现。也因此,对于京东来说,能干活比“人形”更重要,300万的采购数量,最终落在人形上的比例大概率不高。
类似的问题,也存在于另一个大数字里。按照京东的计划,未来两年将累计采集超过1000万小时人类真实场景视频数据。但数据采得多,并不意味着都能直接用于模型训练。
上述人士提醒,从数据采集到真正被模型使用,中间还存在很大的损耗。即便在相对成熟的实验室环境中,采集到的数据里最终能够用于模型训练的不高,目前行业甚至还没有形成明确的衡量标准。
能不能走出京东自己的场景,则是另一道关。
京东拥有仓储、零售、配送等大量自有场景,但自有场景也是一把双刃剑,它可以帮助机器人在特定任务中不断迭代,但能否形成跨行业、跨场景的泛化能力,还需要验证。
产业侧的另一重变数,是机器人公司如何看待京东的角色。京东既是合作方,又是股东,还是渠道。如何处理与不同机器人厂商之间的利益关系,也将成为其平台模式需要面对的问题。
京东自身,也要面对多部门齐上带来的协同问题。数据、销售、物流、研发和供应链分属不同团队,如何让这些能力真正形成闭环,而不是各自推进,考验着京东的管理能力。
更大的边界,则来自机器人产业本身。
京东现在布局的数据、零部件供应链、销售渠道和维修服务,看起来覆盖了机器人商业化的多个环节,但这些生意的共同前提是机器人首先要卖得足够多。
上述人士认为,目前京东所做的很多业务还很难称为机器人产业真正的“基础设施”,更接近平台型企业提供的配套服务。在产业早期、相关服务供给不足时,京东可以凭借已有能力获得一定先发优势,但最终能形成多深的护城河,仍取决于机器人产业本身的发展速度。
如果机器人真正从展厅走进仓库、商场、工厂乃至家庭,今天提前铺下的数据、渠道、供应链和服务网络都会成为筹码;反之,也可能长期停留在原有业务的延伸。
\*题图来源于京东黑板报微信公众号。