 news.163.com
新智元报道

上周五,有三件事集中发生。
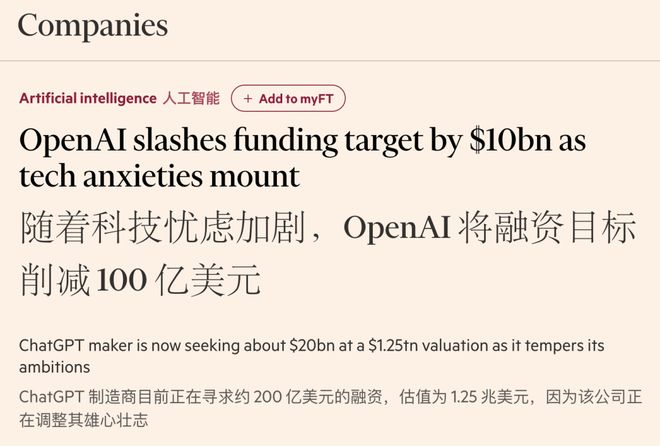
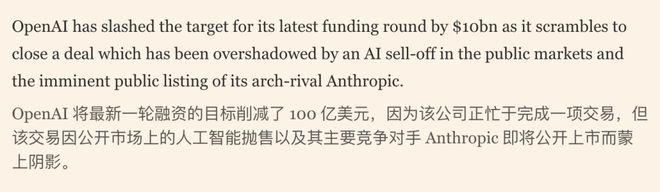
据 FT 报道,OpenAI 把这一轮融资的目标从 300 亿美元下调到 200 亿美元左右,估值从原先开价的 1.4 万亿美元降到 1.25 万亿美元。
https://app.ft.com/content/7a3ad950-1b3b-4d9e-8c15-65a61ae6180f
据《华尔街日报》报道,截至周五,第一批认购只有约 110 亿美元。
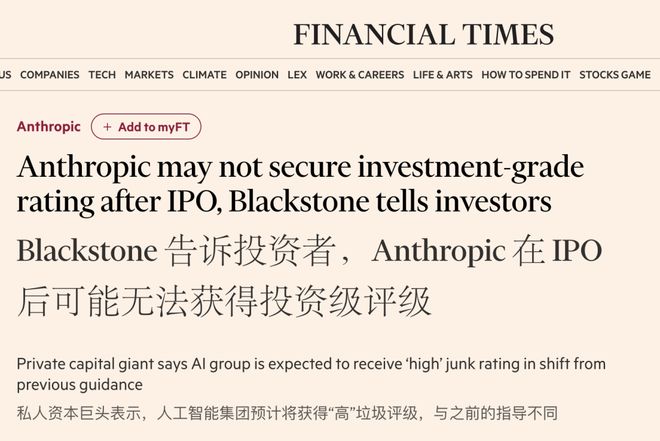
同一天 FT 还报道,黑石告诉投资人,Anthropic 上市后可能拿不到投资级信用评级,更可能落在 BB 档。
https://www.ft.com/content/59383c7f-8d82-493f-bf01-d2e862a1018f
黑石是 Anthropic 一笔 630 亿美元芯片融资的牵头投资方——请务必记住这点。
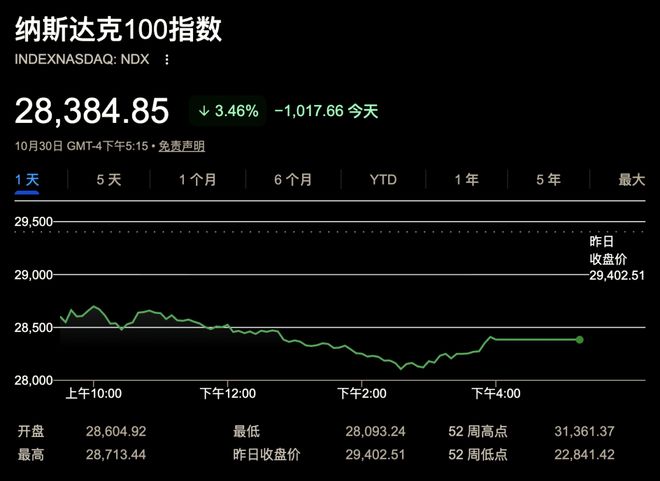
另外,英特尔和亚马逊公布财报后股价下跌,纳斯达克 100 指数当天跌了 3.5%。
随后网上出现了很多解读,最有代表性的有这几种。
这些说法都有一点事实依据,但对照 FT 原文、公司财报和 Anthropic 的招股书,大部分结论站不住。
下面从最重要的变化讲起。
**一、这周真正发生的变化**
**Q1 这几件事里,最重要的变化是什么?**
AI 公司需要的钱已经多到风险投资很难满足,它们开始大规模借债。
Anthropic 这笔 630 亿美元的融资叫「北极星计划」,用途是租用谷歌 1.5 吉瓦的芯片算力,形式是贷款。
入股的投资人看的是公司将来能做多大,借钱给公司的人看的是公司能不能按时还钱。
所以信用评级对 AI 公司来说,第一次变得这么重要。
**Q2 Anthropic 怎么借到这 630 亿美元?**
很大程度上靠的是供应商的信用。
FT 报道,其中 420 多亿美元的优先级贷款由博通担保。
博通和谷歌一起开发了这批芯片,信用评级是 A 档,比 Anthropic 高好几级。
剩下 180 亿美元的次级贷款,才靠 Anthropic 自己付的租金来偿还。
也就是说,卖芯片的公司在为买芯片的公司担保借款。
FT 还提到,如果拿不到投资级评级,Anthropic 可能还要继续依靠信用好的供应商帮它借钱。
2000 年的电信泡沫里有过类似做法。
朗讯、北电这些设备商借钱给运营商买自己的设备,后来运营商大批倒闭,坏账落回到设备商身上。
Anthropic 的状况比当年的运营商好得多,据媒体对招股书的整理,它今年上半年收入 163 亿美元,经营现金流为正。
但这种做法会把 AI 公司的风险分摊到供应商身上。
**二、Anthropic 的评级问题**
**Q3 Anthropic 已经被评为垃圾级了吗?**
没有。
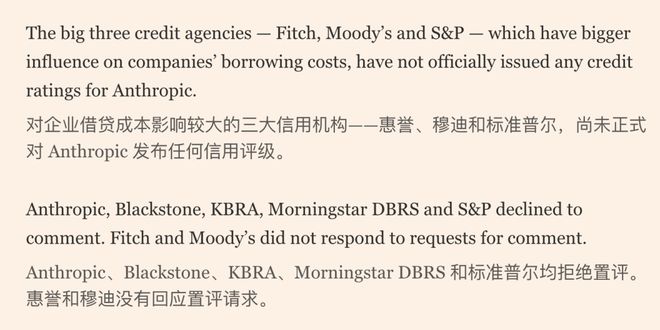
惠誉、穆迪、标普这三家主要评级机构,到现在都还没有给 Anthropic 正式评级。
已经公布的评级来自两家规模较小的机构,评的是北极星计划里那 180 亿美元次级贷款,不是 Anthropic 公司本身。
Kroll 给了 BB+,DBRS 给了 BB。
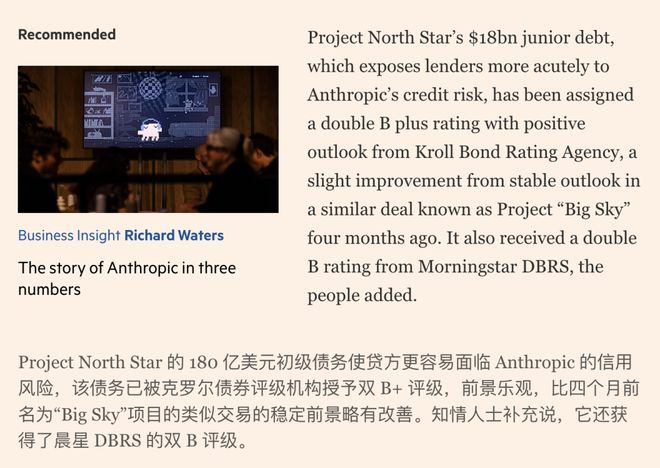
四个月前,Kroll 对一笔类似交易的评级展望(即对未来评级走向的判断)是「稳定」,这次上调成了「正面」。
实际发生的变化是,黑石之前预计 Anthropic 年底前能拿到投资级评级,现在认为上市后短期内可能拿不到。
时间比预期晚了,评级本身并没有变差。
**Q4 黑石是在背后捅刀吗?**
不是。
前面提到,在这笔交易里,黑石是 Anthropic 的债主,它旗下的基金买了 90 亿美元的次级贷款。
Anthropic 的评级上调,这批贷款就会升值,黑石是受益的一方。
黑石巴不得 Anthropic 泡沫越来越大,至少在自己还是债主时是这样。
黑石要把这笔贷款转卖给其他机构,所以需要向它们说明最新情况。
它自己最希望 Anthropic 拿到好评级,却主动下调了预期,这个信息反而更可信。
**Q5 BB 档是不是代表违约风险很高?**
不是。BBB- 及以上是投资级,BB+ 是紧挨在投资级下面的一档。
FT 的原话是「high junk」,意思是非投资级里最好的那一档。
特斯拉在这一档待了好几年,2022 年才被标普上调为投资级。
还有一个细节,黑石买的这批次级贷款收益率超过 10%,这本来就是非投资级债券的价格。
市场在买入的时候,就没有把它当成投资级。
**Q6 8000 亿美元全靠借钱,利息翻倍后财务模型会崩溃吗?**
不会。
8000 亿美元是招股书里从现在到 2045 年的算力总支出,跨度将近 20 年,平均每年大约 400 亿美元。
钱也不只靠借,Anthropic 账上有超过 1120 亿美元现金,IPO 预计还能再融约 1000 亿美元。
据称,利率会从 3% 涨到 6%,我们暂时没有找到出处。
FT 的报道和其他相关主流媒体报道里没有,而且和实际行情对不上。
按 ICE 美银债券指数,今年 10 月美国 BBB 级(投资级里最低一档)公司债的平均收益率在 6% 左右,BB 级大约 6.9%,两者相差不到 1 个百分点。
拿到投资级,借钱成本也在 6% 上下,不存在 3% 的起点;落在 BB 级,多付的利息也远没有翻倍。
何况北极星计划的 630 亿美元这周已经交割,钱已经借到了。
**三、OpenAI 的融资问题**
**Q7 OpenAI 的估值缩水了吗?**
没有。
OpenAI 今年 3 月融资 1220 亿美元时,估值是 8520 亿美元。
现在的 1.25 万亿美元,比 7 个月前高了约 47%。
降下来的是 OpenAI 自己的报价。
估值缩水指的是新一轮价格低于上一轮,这次并没有发生。
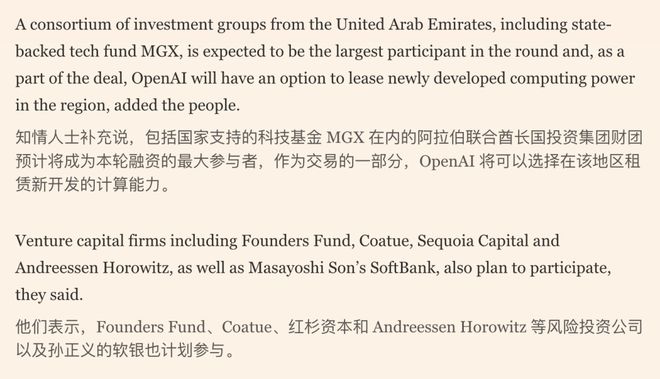
110 亿美元是第一批认购的金额,不是最终结果。
FT 说有些投资人减少了认购金额,但没有退出,红杉、a16z、软银等机构仍在其中,后面还有面向高净值个人的认购。
**Q8 那 OpenAI 为什么融资不顺利?**
一是赶上了科技股下跌。一位投资方对 FT 说,启动融资时市场还很热,没想到行情转得这么快。
二是 Anthropic 下个月上市,估值 1.5 万亿美元以上,预计融资约 1000 亿美元。机构能投给 AI 的钱有限,一边是要等明年上市才能卖出的 OpenAI 股份,一边是下个月就能在纳斯达克交易的 Anthropic 股票,很多机构会优先选后者。
资金并没有离开 AI,有一部分被分流给了 Anthropic。
**四、纳指和科技巨头**
**Q9 纳指是被 OpenAI 和 Anthropic 的消息拖下来的吗?**
顺序反了。
FT 报道,Anthropic 评级的消息出来之前,市场已经大幅下跌,主要原因是英特尔和亚马逊的财报。
这条消息只是让科技股跌到了当天的最低点。
OpenAI 下调融资目标,也是在股市下跌之后。
是二级市场先下跌,影响了一级市场的融资。
**Q10 英特尔大跌、亚马逊现金流转负,说明 AI 泡沫破了吗?**
说明不了。
英特尔第三季度收入 165 亿美元,同比增长 21%,超出预期。
股价下跌 28%,是因为第四季度的业绩指引低于预期,管理层给出的原因是 PC 市场疲软会持续到 2027 年,以及内存涨价。
它的数据中心和 AI 业务同比增长了 78%。
亚马逊过去 12 个月的自由现金流,从一年前的 148 亿美元变成了负 424 亿美元,原因是它今年预计投入约 2200 亿美元建设数据中心。
但它本季度营业利润 281 亿美元,利润率创历史新高。
这说明巨头的投资已经超过了自己赚的钱,越来越需要外部融资,能不能收回成本确实值得担心。
但巨头并不缺钱。
**Q11 这和 2000 年互联网泡沫破裂一样吗?**
差得很远。
2000 年 3 月到 2002 年 10 月,纳斯达克综合指数跌了约 78%。
今年 10 月纳指跌了约 5.3%,而且是从本月早些时候的历史最高点开始回落的。
等待 IPO 落地,一切见分晓
下个月 Anthropic 上市,是一个直接的检验。
如果它能顺利融到约 1000 亿美元,就是 2019 年沙特阿美 294 亿美元纪录的 3 倍多。
一个真正陷入寒冬的市场,很难接住这么大的 IPO。
如果没能「稳稳地接住」,那时再讨论泡沫是否破裂,会更有依据呢,是吧?
参考资料:
https://www.ft.com/content/59383c7f-8d82-493f-bf01-d2e862a1018f
https://www.ft.com/content/7a3ad950-1b3b-4d9e-8c15-65a61ae6180f
编辑:马可