 news.163.com
作者:范君晨
原创:深眸财经(chutou0325)
“算力的尽头是电力”,这句话正在成为大模型时代的铁律。AI巨头们已经从早期的抢GPU、抢算力,演变成了如今的抢发电机。
近期,Anthropic豪掷34亿美元买下1.7吉瓦燃气发电产能的举动,引发了科技圈的广泛关注。
这种跳过中间环节、直接掌控能源基础设施的激进选择,不仅将整个行业的电力焦虑摆上台面,也揭开了新一轮资源博弈的序幕。
顺着这笔天价交易往下看,或许能更清晰地看清当下AI产业的真实牌局。
这笔订单最早是在2024年,由OnePWR Solutions向Caterpillar预订的。按照当时美国能源信息管理局(EIA)发布的预算估计,售价为1606美元每千瓦发电容量。可是,如今Anthropic却按照2000美元每千瓦的价格接盘,总价多花了7亿美元。
1.7吉瓦同样是极其夸张的数字。要知道,海口市的年均用电负荷也不过1.4吉瓦。也就是说,只要不在高峰期,Anthropic购买的发电机,足够为一座省会城市的300万居民,提供日常用电。
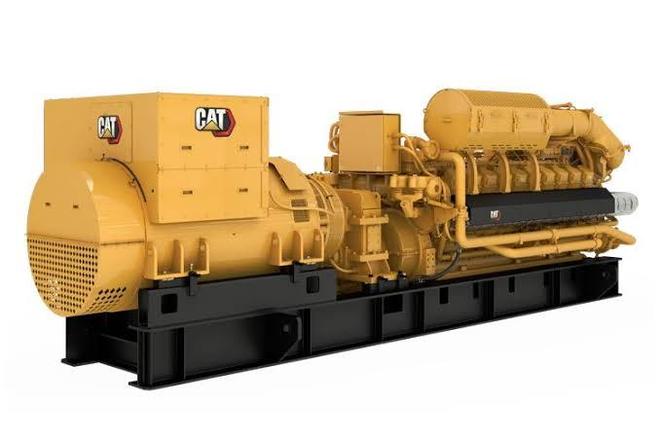
一家AI公司,溢价购买了一批足以为一座中型省会城市发电的设备,如此惊人操作的背后,是AI数据中心的用电和美国电网的搭建存在着根本性的矛盾。
首先,GPU训练带来的快速负载变化对电力系统的稳定性有更高的要求。
我们都知道,大模型在训练时,是由GPU进行并行计算的。计算时,成千上万个芯片同时全速运转,功率会瞬间飙升到接近满载;而通信时,所有GPU又会集体进入短暂的闲置状态,功率骤降至接近于零。
一个数据中心可能会用到数十万张GPU,也就是说,如此大体量的GPU阵列会同时加速和刹车,这种极限拉扯是传统电网难以支撑的。
传统电网是运行在动态平衡的状态下的:有的人正打开空调,有的人恰巧关掉电视;有的工厂在满负荷运转,有的工厂则在检修。即便偶尔有个别工厂或设备的功率突然暴增,对于庞大的电网而言也不过是沧海一粟。AI数据中心的巨大摆幅打破了这一动态平衡。
其次,AI数据中心需要的电力规模太大,美国现有电网的发电、输电和并网能力无法满足需求。
美国是联邦制政府,电网高度碎片化,每个州对本州内的配电网建设,有极大的自主权。再加上其多年来“去工业化”的理念,美国的总用电量长期保持平稳,每年的用电增长率只有0.5%左右,电网基建长达20年没有更新过。
这就导致,设备相对老旧,即便想要增加发电设施供电,输电线路也跟不上,而想要翻新输电线路,审批速度又相当之慢;工程师也从未遇到过如此大的电力增长需求,在电网的最初规划时,就没有相应的预案。
像Anthropic这样的头部AI大厂,只能选择绕开国家电网,自己购买发电机供电。
因为在当下,电力与AI 行业的关联早已落到了实打实的账本上,直接左右着企业的投入成本与商业回报。
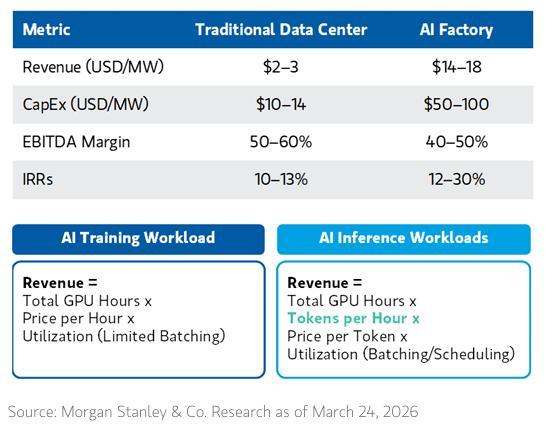
正如摩根士丹利在今年发布的研报《AI Data Centers: The Heart of the Ecosystem》中所指出的,AI数据中心每1兆瓦的功率,能收获1400-1800万美元的年化收益。
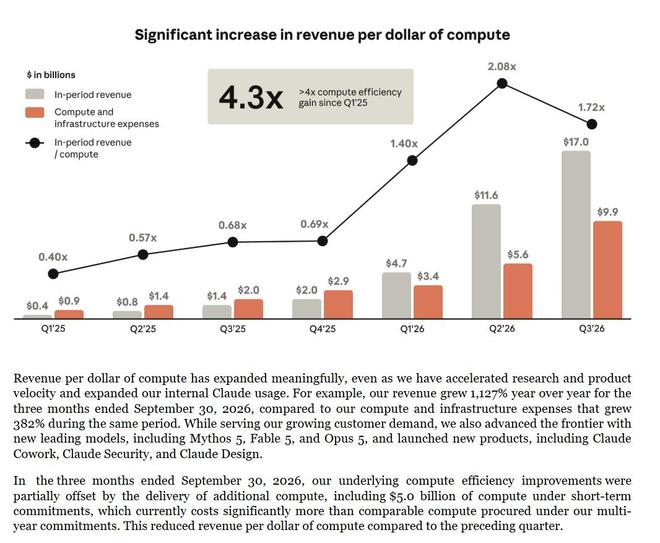
无独有偶,Anthropic在2026年11月2日提交的 S-1/A(第1号修正案)招股说明书中提到,他们曾在2026年的第三季度,耗费了50 亿美元的天价来购买短期算力,导致公司该季度的“每美元算力产出收益”被严重拉低。
可见,对于Anthropic这样的AI企业而言,电力供应不仅意味着能源成本,更意味着算力能否按时部署,以及能否获得足够的计算资源。
如果一套数据中心基础设施已经建成,却因为电力不足而无法投入使用,那么GPU、服务器和机房建设所投入的资金,都无法及时转化为商业收益。
可惜的是,Anthropic不可能永远期待,像这样接盘他人的订单,从而获得插队排期的好事时时降临在他们头上。所以,Anthropic和他的美国AI同行们,仍必须面对和解决未来的缺电问题。
但反过来说,既然AI对能源的需求正在爆发,那么能够供应能源的产业自然也会获得大量的商业机会。
具体来说,AI巨头们的能源解决方案是一套三段式的组合拳,通过燃气轮机/发电机解决眼前的供电缺口,通过储能解决电力调度问题,通过核电押注未来长期、稳定的能源供给。
现在,这三条线上的企业,正纷纷收获大量订单。
GE Vernova是燃气轮机三巨头之一,他们在2010年代,一度受到新能源崛起的冲击,财务表现不佳,被原来的母公司通用电气(GE)拆分出去。
而现在,他们非但起死回生,还拥有了更强的议价能力,除了价格大幅上涨,还新增了“产能预订费”,客户必须提前支付不可退还的巨额预订费,才能锁定未来2029~2030年的生产排期。截至2026第三季度,GE Vernova 仅锁定的槽位预订量就高达58吉瓦,仅略低于64吉瓦的正式在手订单。
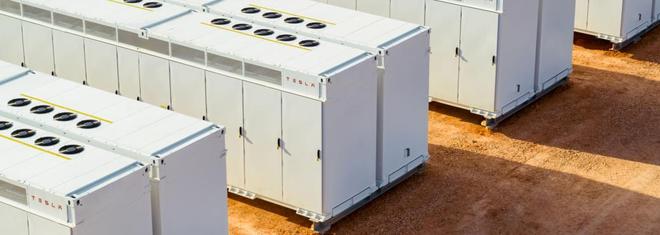
特斯拉是电池储能系统(BESS)的龙头,他们生产的Megapack,成为了当前硅谷疯抢的热门单品,Meta、谷歌、微软等多家公司都为自己的数据中心采购了Megapack,目前的排队到交付周期已经达到2-3年。
Oklo是核电领域的明星初创公司,他们在近期宣布,锁定了27个微型核反应堆(SMR)的产能,计划在2030-2035年交付。随之而来的是,他们的股价单日暴涨23%。
似乎一切都是欣欣向荣的局面,但事实上,仅凭这些头部企业,并不能完全解决美国AI的缺电问题,且他们各自都在面临难以解决的问题。
首先是燃气轮机/发电机,前面也提到,他们刚经历过行业的周期性波动,必须得思考“是否应该为了一个短期风口配备长期产能”,所以GE Vernova们对于扩产极其慎重。
更重要的是,目前行业内缺少燃气轮机内部的高温核心零部件,能稳定量产重型燃机单晶叶片和铸锻件的供应商屈指可数,且产能还被军工、民航等其他需求疯狂挤占。
燃气轮机/发电机行业面临的不是简单的产能不足,而是产能扩张速度受到技术和供应链的双重限制。基于此,西门子能源的燃气轮机的交付已经排期至2029年,GE Vernova更是要到2031年。
接着是电池储能系统,如果说燃气轮机的卡点在于企业们“一朝被蛇咬,十年怕井绳”的心理惯性和高精尖技术,那么电池储能系统则主要受限于美国的政策。
电芯并不需要太高精尖的科技,拼的是产能和成本,而美国本土的电池产业链恰恰在规模化供应和成本竞争力上存在不足。美国的政客们便大做文章,他们企图通过本国产业保护来获取企业主的选票,于是在政策上对进口电芯征收极高的关税,并取消了中资企业的补贴。这就导致,如果特斯拉从国外买电芯,那么经济上不划算;如果用本国芯,产能又要拖到2027年的下半年。
最后是微型核电站,这个领域的卡点是交付太慢。因为核安全的问题,行业天然有着审批周期长的问题。现在预定的核电站,至少要2030年之后才能交付,对于AI行业而言,远水难救近火。
而且,核电企业和AI资方们签订的通常是购电协议(PPA),往往依据电量或可用性付费。在项目正式投产前,购电方基本不需要向发电企业支付费用。那么,核电企业是否有足够的现金流支撑五年甚至十年的交付周期,得打个问号。
这个领域目前正在经历寒冬,除了Oklo以外的其他企业,比如同样与AI巨头签署了合作协议的X-energy等企业,在今年就遭遇了股价回落。
既然这套组合拳打出去仍无法解决问题,巨头们便把目光放到了美国之外,将训练外迁。微软向阿联酋人工智能巨头G42投资15亿美元,包括扩建200兆瓦容量的数据中心,而由英伟达支持的初创公司Starcloud,更是把训练迁到了太空,他们在卫星轨道上首次用H100 GPU训练了nano-GPT模型。
显然,美国的AI巨头们已经意识到,依托本土的资源无法完全解决电力问题。而一旦他们向外求索,作为制造业大国的中国,便能一展拳脚。
中国的优势项目是燃气轮机的核心零部件和储能系统。
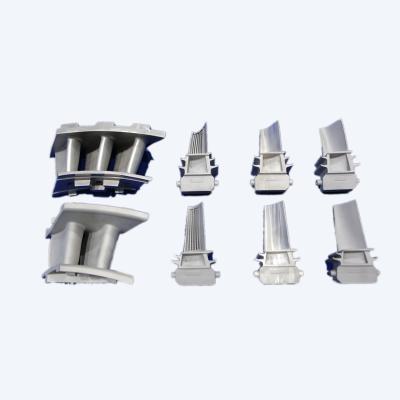
中国的高端精密铸锻企业,如应流股份、万泽股份、派克新材、航宇科技等,在高温合金单晶叶片、定向凝固叶片、环形锻件等领域已达到国际一流水准,长期为GE Vernova、西门子能源等头部企业提供关键热端和冷端部件。在本轮全球燃机扩产潮中,中国零部件企业实际上已经充当了缓解全球供应链瓶颈的重要力量。
储能方面,虽然由于前面提到的贸易壁垒,中国的中小企业并不太容易进入,但仍有一些大企业通过曲线救国的方式,继续获得美国市场的高额利润,比如宁德时代与福特合作,输出工业与制造技术,赚取高额的咨询费用。
最值得一提的是,最大的机会其实来自中国的燃气轮机的整机出售。在这一领域,中国常年被行业三巨头卡技术,燃气轮机企业往往连收获海外询价的机会都没有,更不要提市场验证。
但目前的情况是,从2026-2030年,全球燃气轮机(含航改、工业、重型)的总需求量约为90-100吉瓦,而全球主要制造商的年产能仅为55-60吉瓦,供需缺口高达30-40吉瓦。
这一窗口期,对于中国燃气轮机行业而言,是极佳的入场时机。
先要明确一点,中国并不是不存在缺电问题,而是我们的路径和美国完全不同。
一方面,中国是统一供电模式,国家在“东数西算”枢纽节点,如内蒙乌兰察布、贵州贵安、宁夏中卫、甘肃庆阳等地,是电力基建先行,变电站和输电线路往往提前规划好等着数据中心落地;另一方面,中国本来就缺乏天然气,所以想要依靠燃气轮机来解决缺电问题,从一开始就不太现实。
就像哈萨克斯坦人不吃猪肉,却把猪肉卖给中国一样,中国也完全可以把产能充足的燃气轮机卖到国外。按照《2026燃气轮机产业发展白皮书》的判断,中国现在拥有产能外溢的出海机会。
虽然行业尚处于起步阶段,但企业们并不需要一步登天,直接和美国的AI数据中心签订大笔订单,而是应该寻找那些需求被美国AI数据中心挤占的其他市场。
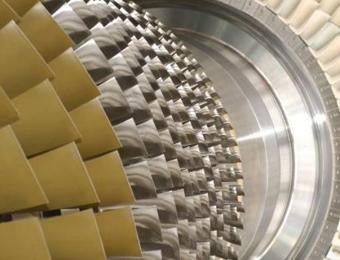
比如上海电气就把目标定在了马来西亚,马来西亚本身是相当成熟的燃气轮机市场,燃气轮机三巨头便在此处浸淫多年。可现在,他们的产能被AI分走,马来西亚只得寻找其他交付更快的渠道。上海电气便趁此良机,成功中标。
而对于中国燃气轮机行业而言,这不仅仅是一家企业收获海外订单这么简单。还意味着,国产机组终于可以在成熟的海外市场中,积累真实项目里运行记录和用户信任。一旦表现出色,即便未来窗口期关闭,中国燃气轮机也能持续站在牌桌上。
美国AI 缺电掀起的全球能源风暴,不仅重塑了大厂的算力版图,也意外为中国燃气轮机等“追赶者”撕开了一道出海的口子。算力下半场的能源之战,已悄然拉开帷幕,如何根据市场反馈优化服务,或将成为接下来中国企业出海的新课题。