chinadigitaltimes.net
惊不惊喜,意不意外,40年房贷真的来了。
8月28日,中国人民银行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,其中最抓眼球的一条,是个人住房贷款期限最长可以做到40年。
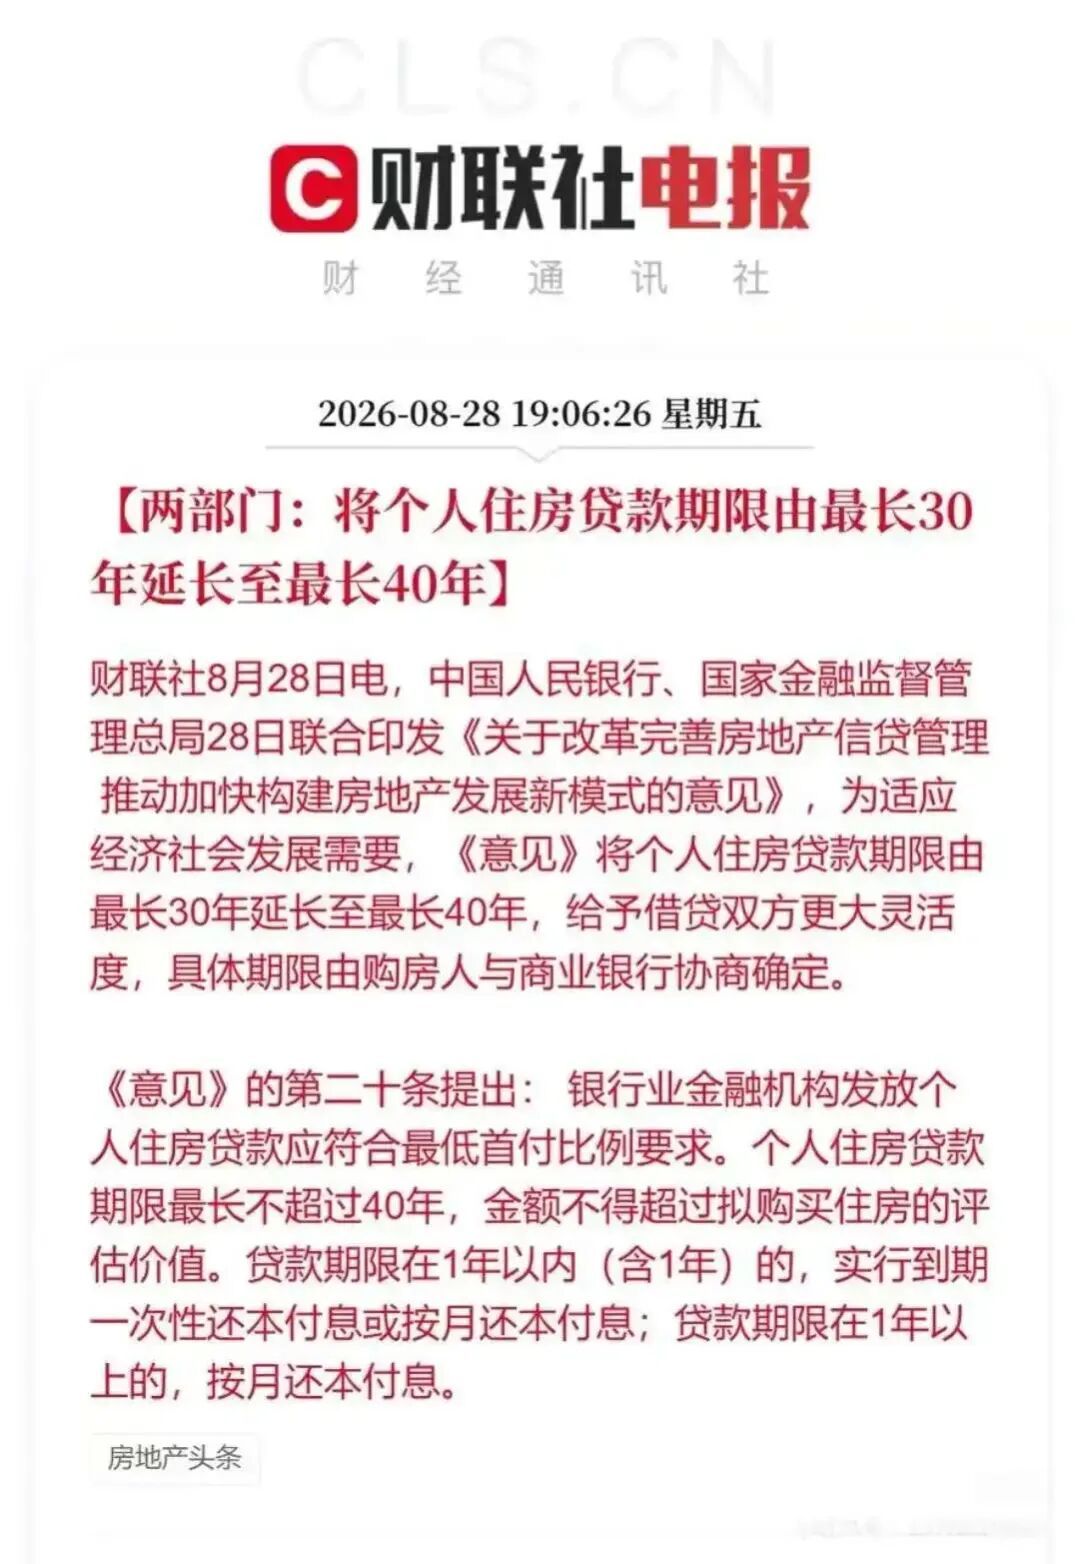
以前30岁买房,贷30年,差不多60岁还清;
以后贷40年,可以一路还到70岁了。
要是按65岁退休算,退休以后还有5年,拿着退休金继续还月供,也算把住房金融服务真正做到了全生命周期了。
调侃归调侃,这次新规其实不能简单骂。
我甚至觉得,40年房贷之外的几项调整,比过去很多房地产刺激政策更值得肯定。
首先新规明确,预售项目开发贷款期限最长不超过5年,现房销售项目最长不超过7年;
更关键的是,新建住房如果是现房销售,个人住房贷款要在销售备案之后发放,如果仍然采取预售,则严格在项目竣工备案以后发放。
这意味着过去那个很别扭的场景,有望发生变化。
房子还在图纸上,购房人已经背上几十年贷款;开发商拿着销售回款继续盖楼,一旦资金链出问题,房子停在那里,银行月供却照样扣。
以后如果真正做到竣工备案后再放个人按揭,开发阶段的风险会更多留在开发商和银行一侧,普通购房者不用再提前几十年给一套尚未完工的房子背债。
从这个角度看,这才比较像所谓的“房地产发展新模式”。
可看到40年房贷,我又觉得这件事情很值得琢磨琢磨。
过去几年,为了降低买房门槛,能动的金融条件其实已经动了很多。
首付降了,房贷利率降了,限购松了,公积金支持增加了,存量房贷负担也降过。
可到了2026年,居民还是没有像过去那样重新大规模举债买房。
按照现有数据,今年上半年个人住房贷款余额36.29万亿元,同比下降3.8%,比2025年末减少约7163亿元。
到了7月份,居民中长期贷款又减少1202亿元。
1至7月份,全国房地产开发投资下降19.2%,新建商品房销售面积下降11.8%,销售额下降13.1%,个人按揭贷款同比下降23.5%。
这几组数据说明,今天房地产的问题已经很难只归结为“贷款条件不够宽松”。
利率已经降到比较低的位置,首付比例也已经明显降低,居民依然不愿意重新大规模加杠杆。
政策能继续调整的东西越来越少,于是这一次,开始动时间。
懂了,这大概便是传说中的“以时间换空间”吧。
本金不变,房价不变,利率已经很低,那就把30年的债摊成40年。
从金融工具上看,这当然有作用。
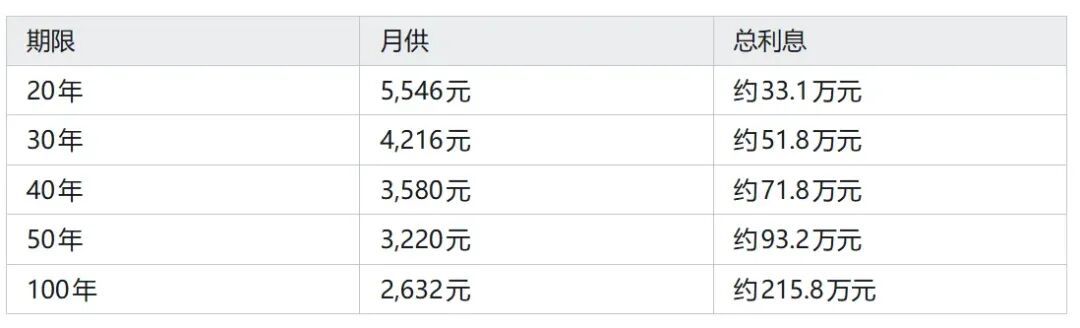
以100万元贷款、3%利率、等额本息计算,30年每个月大约还4216元,总利息约51.8万元;
拉到40年以后,月供降到3580元左右,每个月少636元,下降大约15%。
对于一个收入比较稳定、首付已经准备好,只是月供刚好卡在银行审核线附近的年轻家庭来说,这六百多块钱可能真有用。
以前月供收入比过不了,现在期限多十年,月供降下来,贷款就能做了。
可代价也很直观。
如果一直按照合同还到最后,40年总利息大约71.8万元,比30年多了20万元左右。
也就是说,你每个月少还六百多块,换来的是这笔债再陪你十年。
这其实就是40年房贷最准确的作用:它提高的是当期现金流意义上的“买得起”。
问题在于,金融意义上的买得起,和一个家庭真正意义上的买得起,未必完全是一回事。
100万元本金没有减少,你的收入也没有因为贷款期限延长突然增加,房子更没有因此便宜20万元。
原来30年觉得吃力,现在摊到40年以后月供下降,于是银行判断你可以承担这套房了。
可本质上只是把更多未来收入搬到了今天。
金融机构可以把一笔债设计成40年,可普通人的职业生涯并不会因此变得更稳定。
30岁开始还贷,未来40年要经历整个职业生命周期。
35岁会不会失业,40岁所在行业会不会衰退,45岁收入还能不能继续增长,50岁以后还有没有今天这样的工资水平,父母养老、孩子教育、疾病支出会不会突然出现,这些都不会因为房贷合同写着480期,就按照模型平滑发生。
尤其今天大家对于长期负债更加谨慎,恰恰说明很多人开始重新认识这种风险。
过去房价持续上涨、收入持续增长的时候,30年房贷并没有那么可怕。
当年的月供可能很重,十年以后工资涨上来了,月供在家庭收入中的比例自然越来越低;房子同时升值,家庭还会觉得自己借到了一笔便宜的长期资金。
今天这套预期已经发生变化。
大家担心工作的稳定性,担心未来收入,也担心房价继续调整。
这时候把贷款再延长10年,月供确实变轻了,可家庭真正担心的那些事情,一个都没有因此消失。
所以我不太认同把40年房贷简单理解成“降低购房成本”。
它降低的是当期偿债压力。
成本有没有降低,要看另一张账。
同样100万元房贷,从20年做到30年,月供从5546元降到4216元,一下少了1300多元,效果非常明显;
30年再延长到40年,月供只再少636元,总利息却从51.8万元涨到了71.8万元。
期限越往后拉,月供下降的边际效果越来越弱,付息时间却越来越长。
这就是长期债务很朴素的数学结论。
首付降过,利率降过,限购也松了,现在连贷款期限都开始往后拉。
能调整的金融条件越来越少,政策只能继续向时间要空间。
而时间能解决的,终究只是现金流。
如果一个家庭真正的问题,是今天月收入1万元,短期现金流差一点,未来收入又很稳定,那么把贷款从30年延长到40年,确实可以提供更大的选择。
可如果一个家庭觉得房价相对于收入本来就高,对未来工作也没有信心,甚至连房价能不能保值都拿不准,那再送他十年贷款期限,也很难改变他的决定。
这也是为什么我觉得,这次政策真正值得肯定的部分,反而是对房地产交易风险的重新分配。
至于把贷款年限延长到40年,可以说是没有办法的办法了。
现实里,多出来的这十年,已经横跨了一个人的整个职业后半程,甚至还要占掉退休后的几年。
房价没有因此便宜,收入也没有因此变得更确定,只是原本30年才能还完的债,现在允许再往后拖十年。
如果一套房需要把还款期限一直拉到70岁,才能让更多人“够得着”,那真正被放宽的,其实只有贷款年限。
以前买房,总有人调侃要掏空六个钱包。
现在好了。
退休后的现金流,也可以提前安排上了。
但话又说回来了,如果一样东西需要你用30年才能还清,那只能说明你根本就买不起。
世界上只有两样最可怕,监狱和债务,监狱坐一天,刑期就减一天。
而债务过一天,就加一分,如果你不付出代价,你永远会成为奴隶。
人总要为自己的欲望付出代价。