 chinadigitaltimes.net
这段时间有点忙,没空写公号,但看到人民日报那篇《“养老金要崩盘”?用“三本账”穿越认知迷雾 | 人民锐评》,还是给气笑了。
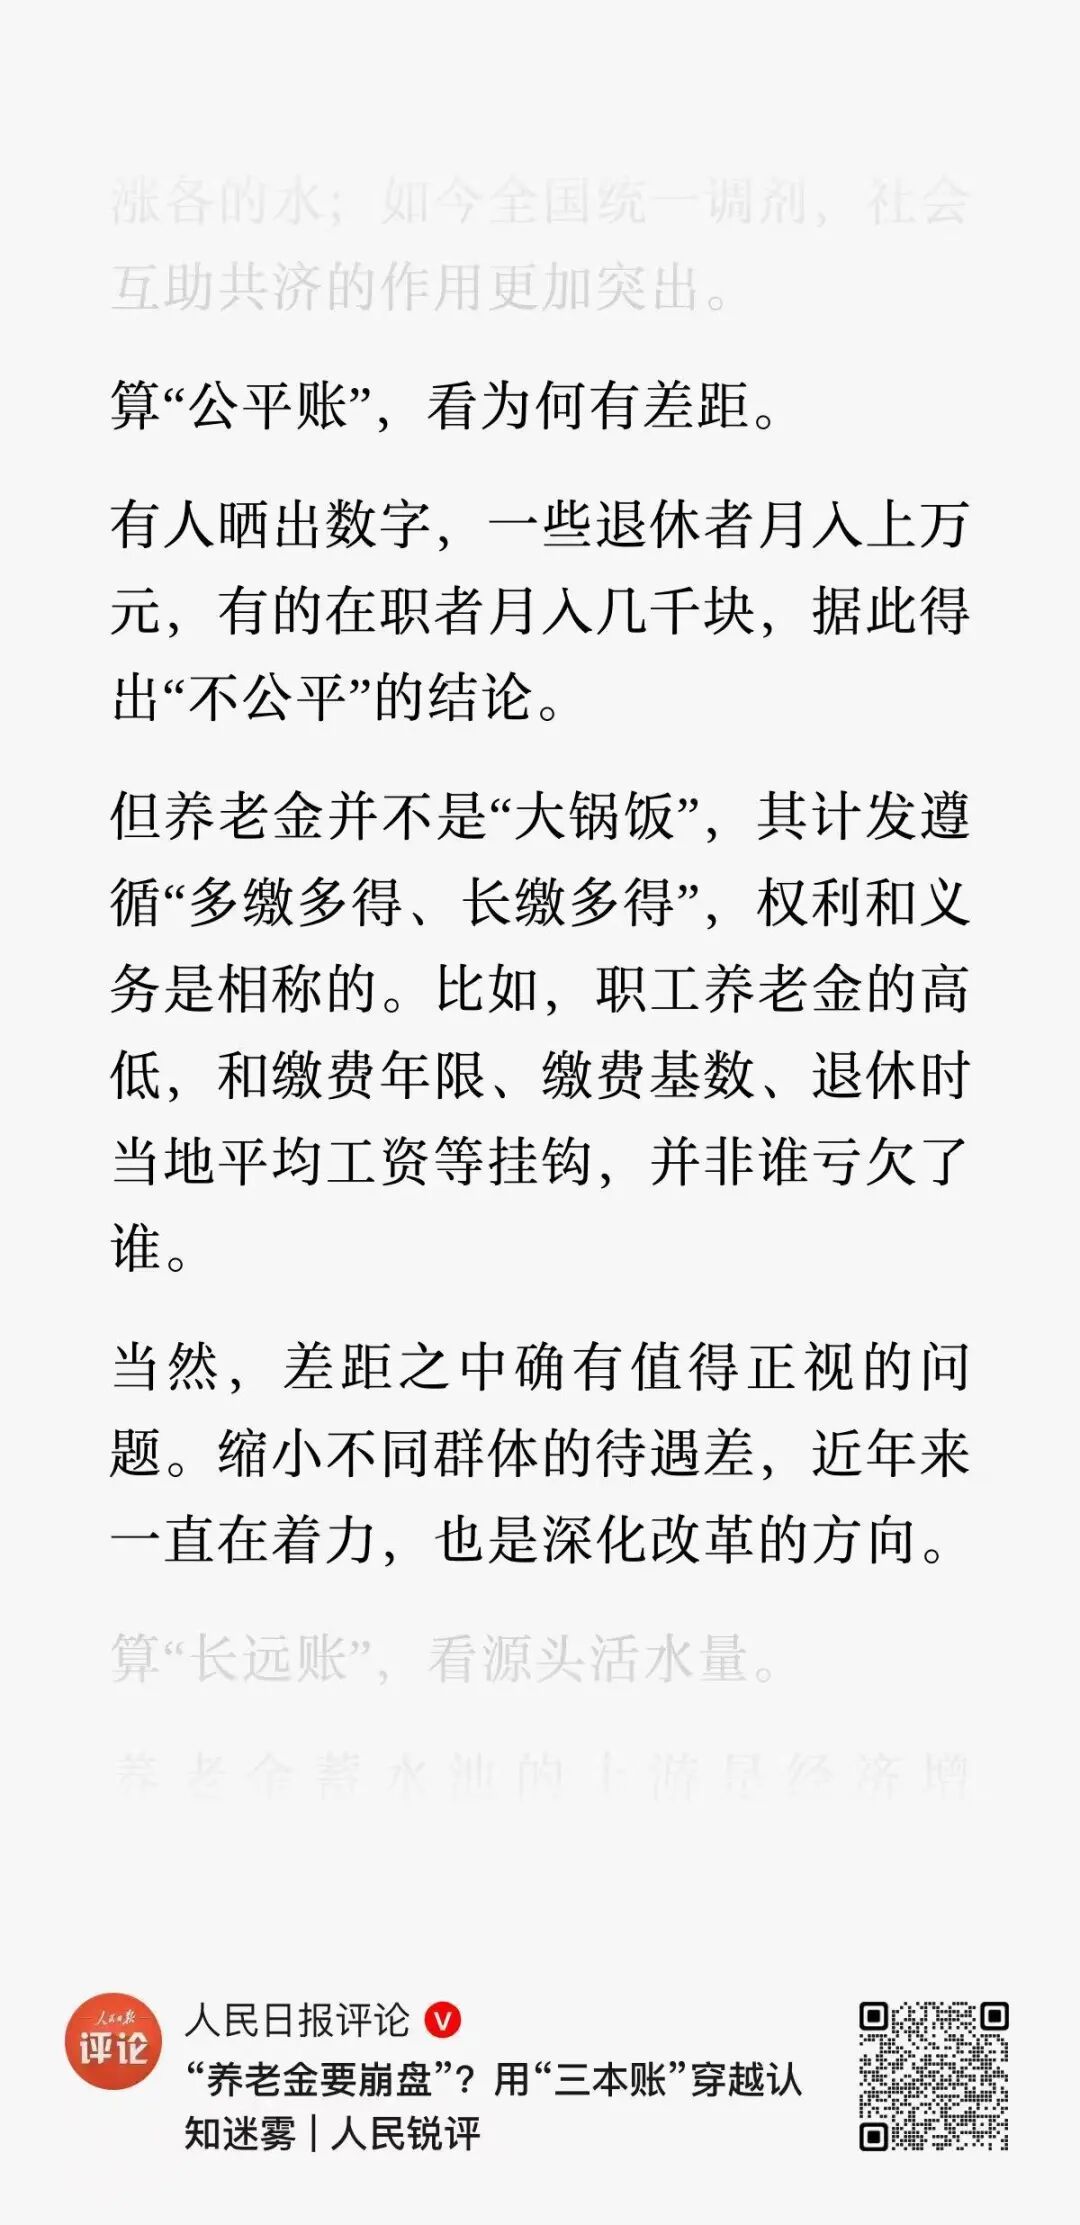
尤其是那笔“公平账”:
这不撞我枪口上了吗?过去两年,鄙人就此写了四五十篇文章,谈的就是公平公平公平。
“公平账”写了三句,一句一句来。
1、
“有人晒出数字,一些退休者月入上万元,有的在职者月入几千块,据此得出‘不公平’的结论。”
人家说的是“体制内”,不是“一些退休者”,你能不能说清楚?你要是私企,拿再高也没事,那是人家靠聪明勤奋自己挣的,体制内靠纳税人养,拿这么高合适吗?
而且,这不是“一些”,而是普遍现象:多省统计数据显示,体制内平均退休金比私企平均工资还高。能不能不要语焉不详,避重就轻?这种话术不是穿越“认知迷雾”,而是制造“认知迷雾”。
更重要的是不同退休群体的收入差距,你咋不说呢? 你别回避啊,说说 1.8亿城乡居民(绝大多数是农民)一个月拿多少?
01 收入情况 体制内平均退休金6000多元/月 企业职工平均退休金3000多元/月 城乡居民(农民)养老金平均200多元/月 月收入比为:30:15:1 彭远文《关于中国养老制度每个人都应该知道的5个常识》
这是我写的“五个常识”的第一个,基于 2023 年官方公开数据统计,其中体制内平均退休金 6000 多元/月用的是最保守的算法。
如果统计替代率(养老金领取水平与退休前工资收入的比率),是这样的:
04 替代率 体制内替代率超过80%,远超世界平均水平, 超过北欧高福利国家 企业职工替代率40%左右,低于世界平均水平 城乡居民(农民)替代率10%左右,不足以解决温饱问题 彭远文《关于中国养老制度每个人都应该知道的5个常识》
注意了,替代率是养老金和在职收入的比率,农民替代率 10% 是基于农村居民人均可支配收入约为城镇居民43%。
有人可能会挑刺:农民就没有退休,八十岁也得干活,哪里有退休和在职的收入比率?嗯,你要这么说也对。
2、
“但养老金并不是‘大锅饭’,其计发遵循‘多缴多得、长缴多得’,权利和义务是相称的。比如,职工养老金的高低,和缴费年限、缴费基数、退休时当地平均工资等挂钩,并非谁亏欠了谁。”
别拿“多缴多得”作为幌子了。
首先“多缴”就不对,因为是纳税人负担,缴得越多,纳税人负担越重。中国养老保险缴费比例太高本身就是问题,很多私企根本负担不起。
然后“多得”也不对,因为其中有一大笔是财政补贴。我也专门写过:
中国养老制度之所以不公,就在于“多缴多得”这四个字。 因为一旦涉及财政补贴,这句话就是完全错误的。如果你买商业养老保险,这句话就是正确的;如果是不涉及财政补贴的职工养老保险,这句话也没啥问题;但是,中国的现实是,财政补贴无处不在,所以,在中国语境下这句话大谬特谬。 也就是说,只要涉及财政补贴,花了纳税人的钱,就得数人头,就得搞绝对的“平均主义”:人人有份,且每个人一样多,不能多也不能少。而中国目前的问题,就在于“多缴多得”:缴得越多,补贴越多,退休金越高,差距越大。 彭远文《养老金为什么不能“多缴多得”?》
那么,中国财政对于不同群体的养老金补贴的实际情况是怎样的呢?
02 财政补贴 2023年国家针对不同群体的财政补贴: 体制内0.22亿人补贴8056亿,人均3051元/月 企业职工1.2亿人补贴7620亿,人均529元/月 城乡居民(农民)1.73亿人补贴3681亿,人均 177元/月 补贴比例为:17:3:1 彭远文《关于中国养老制度每个人都应该知道的5个常识》
而其他国家对于养老金的财政补贴情况是怎样的呢?
据我所知,只有两种情况:1、绝对的平均主义,人人一样多;2、劫富济贫,收入越高的补贴越少,直至归零。
像中国这样收入越高补贴越多,收入最高的体制内补贴金额是收入最低的农民的 17 倍,我孤陋寡闻,没听过。
3、
“当然,差距之中确有值得正视的问题。缩小不同群体的待遇差,近年来一直在着力,也是深化改革的方向。”
嗯,是城乡居民每年涨 20 元吗?
03 增长情况 从2009年到2023年, 体制内月退休金从2000多元增加到6000多元,增长了4000元左右,每年增长285元左右 企业职工月退休金从1000多元增加到3000多元,增长了2000元左右,每年增长140元左右 城乡居民(农民)月基础养老金从55元增加到了223元,增长了168元,每年增长12元(超过一半省份低于150元,每年增长6元左右) 彭远文《关于中国养老制度每个人都应该知道的5个常识》
我不知道人民日报那篇评论是怎么算的帐,你好歹像我一样,用数据说话啊——空口你算什么账?
遗憾的是,我过去就此写的四五十篇文章大部分都打不开了,本来这篇用超链接就能完成的,现在只能用复制粘贴来完成。
能找回的文章我备份到了“知识星球”,想看的朋友可以订阅:
至于人民日报那篇文章的另外两笔账:“结构账”和“长远账”,我就懒得反驳了。
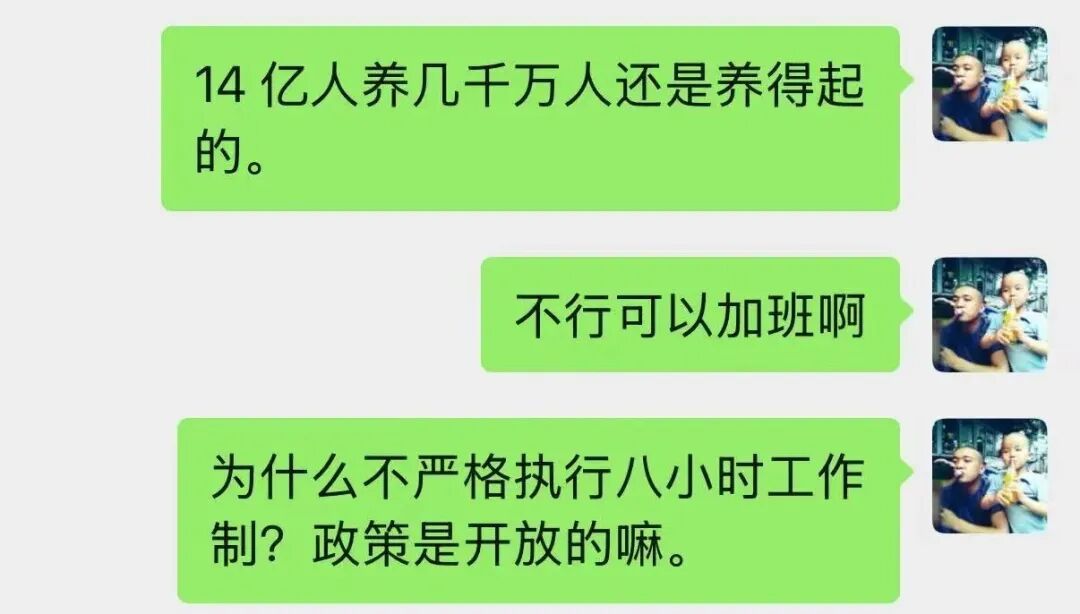
实际上我是赞成的,前几天我还在群里驳斥过群友:
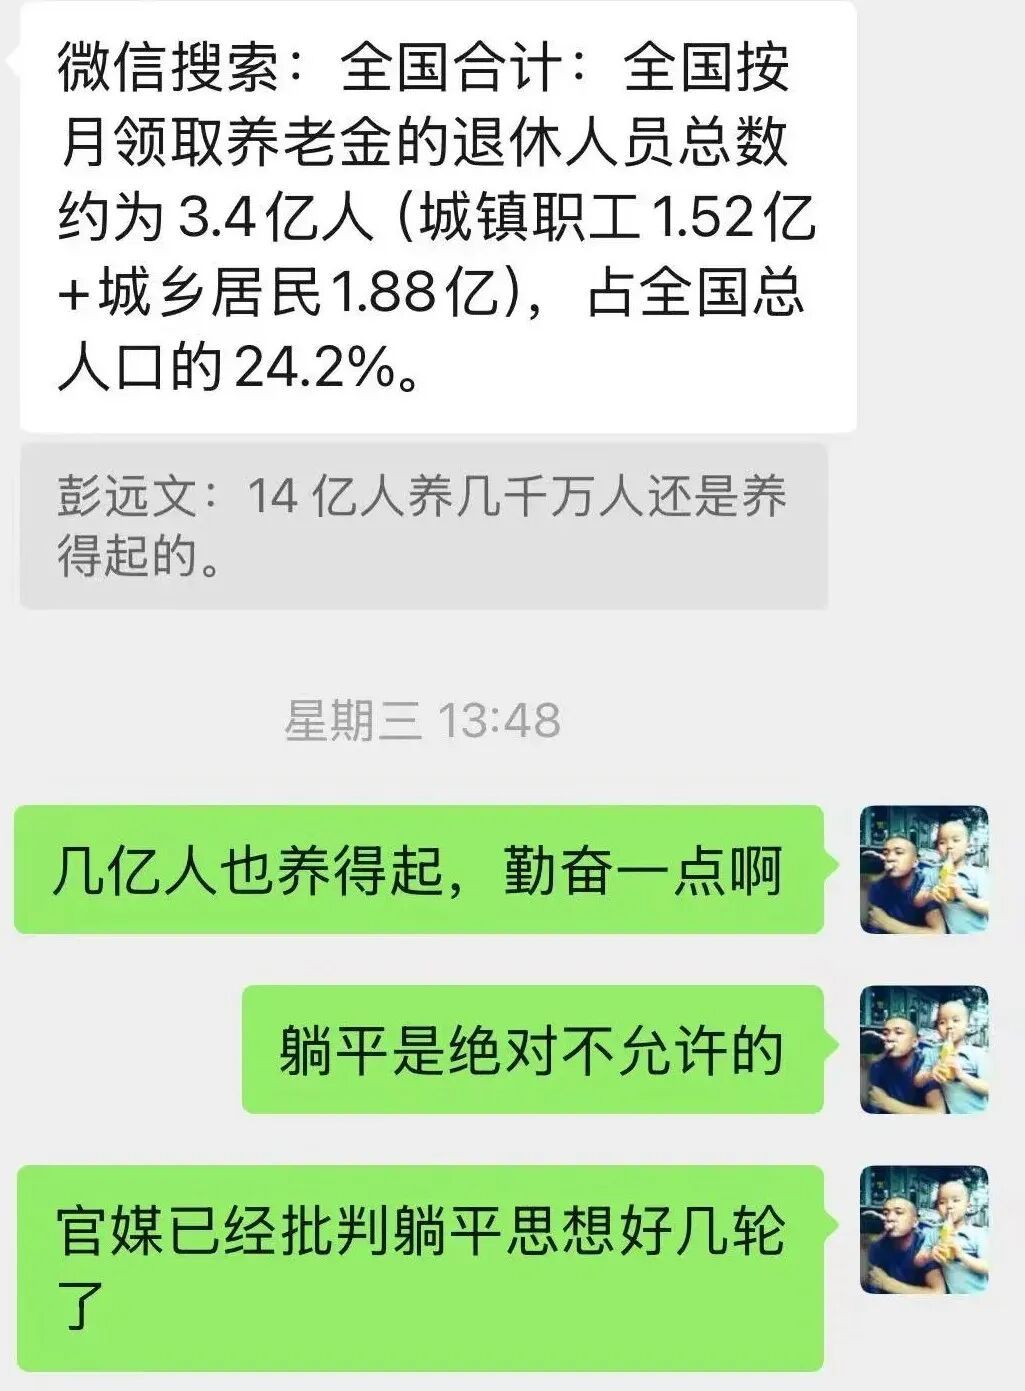
结果这位朋友还挑我刺,说排除退休群体没有 14 亿人:
好了,看完了,大家该干活干活去。你不干活我不干活,谁来交养老保险?