



北京时间9月17日凌晨,美联储用一张12比0的全票表决,给持续两年的宽松叙事画上了句号:联邦基金利率目标区间上调25个基点至3.75%至4.00%。
这是时隔3年零2个月的首次加息,
也是2024年9月开启的降息周期的正式终结。
25个基点看似微不足道,但全票通过这四个字的分量,远比利率本身更值得咀嚼。它没有发生在经济过热时,而是发生在油价因伊朗战争飙升、关税成本向消费端传导、就业市场摇摇欲坠的当口。
看懂这次加息,就能看懂美国经济接下来一年的走向。
美联储利率路径:降息周期终结,时隔3年2个月重启加息
一次“明知没用也要加”的加息
先说一个反常识的事实:
这次加息,很可能治不了它想治的病。
推动当前通胀的两大主力,
一个是伊朗战争抬高的燃料价格,
一个是关税传导的进口成本。
这两样都是供给端冲击,加息既不能多产一桶油,也不能让关税消失。
穆迪分析首席经济学家马克·赞迪说得很直白:通胀确实超过3%,但这是加息无法解决的供应冲击,本次加息是一个严重的错误。
既然如此,12名票委为何无一人反对?
答案是,美联储真正害怕的从来不是通胀本身,而是通胀预期的失锚。
上世纪70年代就是前车之鉴,当时的美联储对石油危机引发的涨价一再容忍,结果物价上涨渗入工资和合同的每一个角落,最终沃尔克只能用两位数利率和一场深度衰退来重建信誉。
今天的美联储是在用行动宣誓:
哪怕这针药对症有限,也绝不能给市场留下“央行已经躺平”的印象。
从这个角度看,这次加息与其说是经济决策,不如说是一次信誉保卫战。

市场的脚,比官员的嘴更诚实
利率决议是凌晨公布的,但市场的投票早在几周前就开始了。
自美联储主席沃什8月28日在杰克逊霍尔年会发表讲话以来,10年期美债收益率已上行约25个基点;与今年2月低点相比,累计上行约1个百分点。
9月15日,也就是会议召开前夕,10年期和30年期美债收益率双双创下2007年以来的新高。30年期固定抵押贷款利率更是飙到7.19%,比一年前高出超过1个百分点。
决议落地后,美股三大指数集体跳水:
道指跌1.46%,标普500跌0.81%,纳指跌0.46%;
10年期美债收益率升至5.008%;
黄金下挫0.56%;
美元指数上涨0.57%。
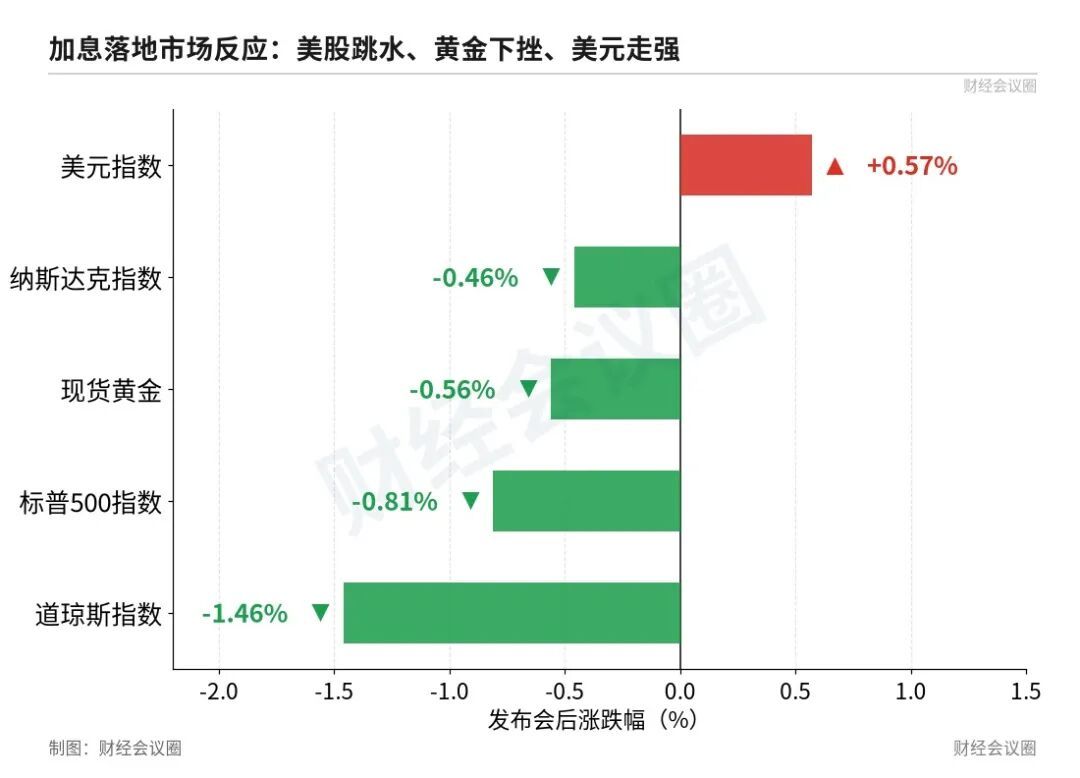
加息落地市场反应:美股跳水、黄金下挫、美元走强
这里有个细节值得玩味:
会前市场对9月加息的定价已高达90%。
高盛一针见血地指出,这种局面下美联储若按兵不动,反而可能引发更大波动。换句话说,这次加息有几分是被市场“逼”出来的,央行与市场的博弈中,美联储选择了顺水推舟。

真正的炸弹,藏在点阵图里
如果说加息本身只是确认现实,那点阵图就是在预告未来。
18名提交预测的官员中,16人预计年内还要再加息,其中4人甚至预计再加两次;认为就此打住的,只有2人。
更让市场不安的是两个长期信号:
通胀要到2029年才能回到2%的目标,比此前的预期又远了一步;
对2027年的路径,官员们分裂成8人加息、6人不变、4人降息的三派。
还有一个耐人寻味的细节:
沃什本人自上任以来从未提交过点阵图。
市场连掌门人的底牌都看不到,只能靠猜。
历史上,美联储很少只调整一次利率就收手。
一旦方向确立,往往是连续行动。
点阵图传递的信息很清楚:
这一次,大概率不是句号,而是冒号。
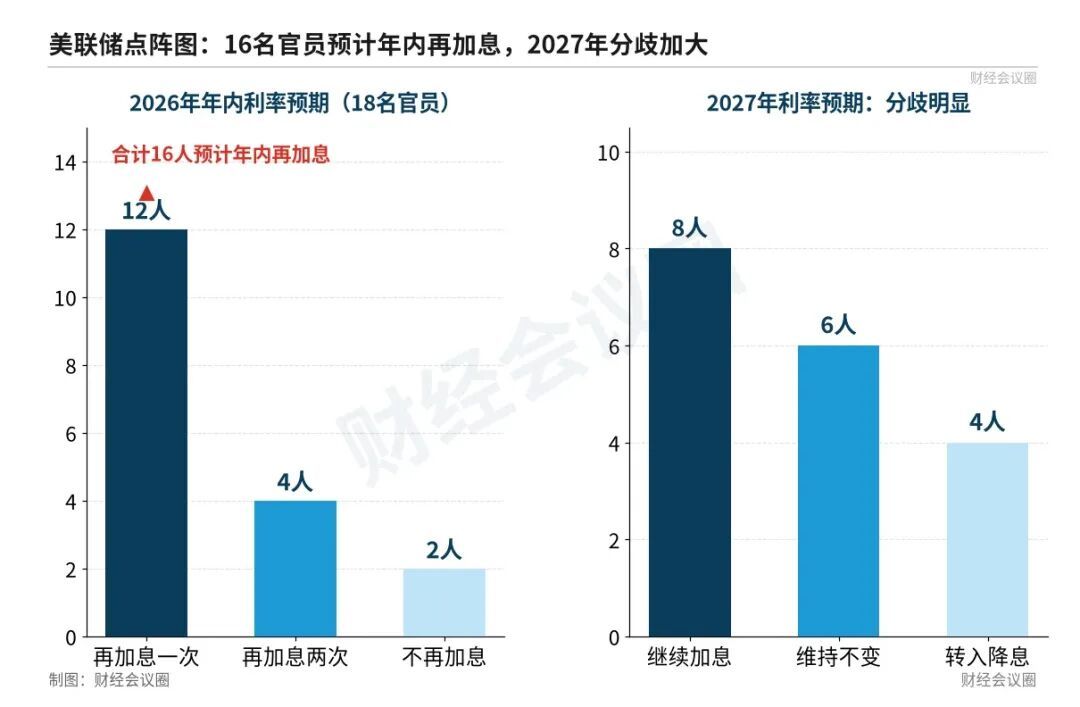
美联储点阵图:16名官员预计年内再加息,2027年分歧加大

华尔街吵翻了,核心分歧只有一个
面对同一份决议,华尔街顶级机构得出了截然相反的结论。
高盛和ING认为这是一次孤立的政策重新校准,类似1997年3月那次只加一次就长期按兵不动的风险管理式加息,高盛甚至预测2027年9月和12月会各降25个基点。
瑞银和德意志银行则认定紧缩才刚开始,瑞银预计12月再加25个基点,德银更激进,预计今年12月和2027年3月各加25个基点,累计75个基点,甚至不排除10月提前动手。
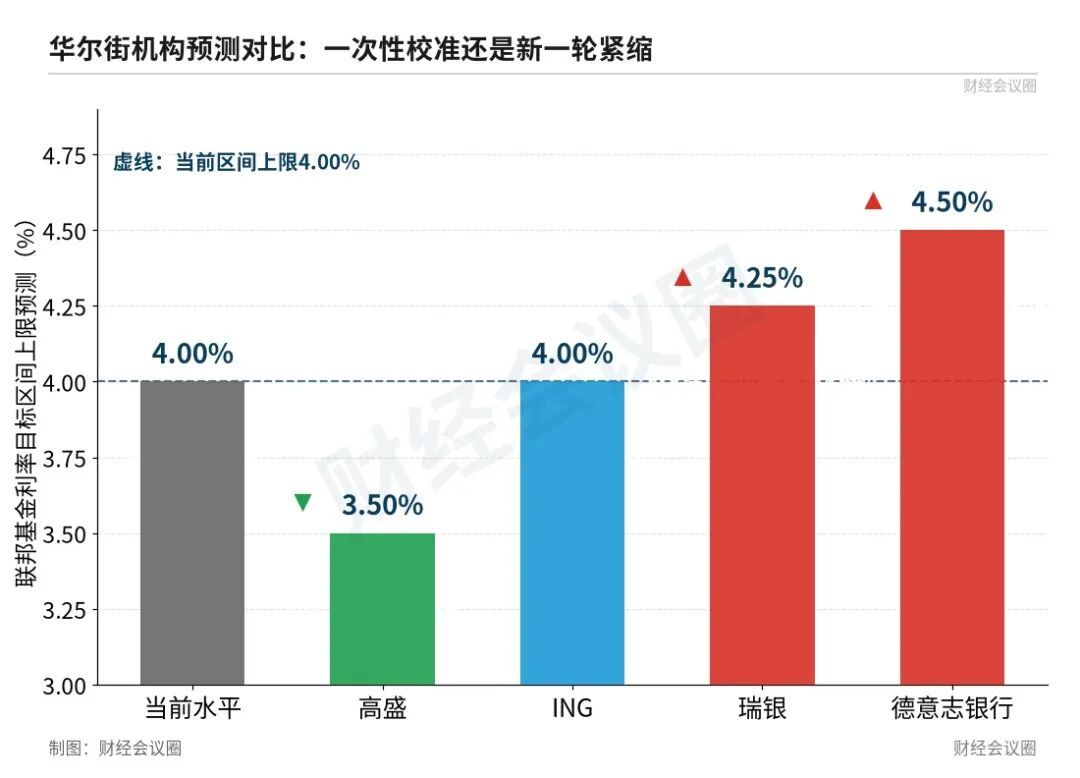
华尔街机构预测对比:一次性校准还是新一轮紧缩
两派分歧的核心,其实是对通胀性质的判断:
如果通胀只是能源和关税造成的一次性涟漪,加息一次足矣;
如果它正在向工资、房租和通胀预期扩散,那就是一场持久战。
纽约州立大学布法罗分校助理教授科林·安德森的判断偏向后一种:
“通胀已显现向外扩散的态势,美联储将被迫采取更为强硬的措施,接下来可能会迎来一轮连续加息。”
最艰难的账,最终由普通人来付
宏观博弈的代价,从来都落在微观生活上。
7.19%的房贷利率,意味着购房者月供压力持续加码;
企业融资成本高企,意味着裁员名单会越来越长;
安德森预计,到今年年底失业率可能逼近4.5%,而8月还只是4.1%。
他警告,当前美国劳动力市场已经岌岌可危,加息或将成为压垮就业市场的最后一根稻草。信贷体系与居民消费、地产关联最紧密,一旦出现集中贷款违约、房屋止赎,负面冲击将快速传导至实体经济。
伊朗冲突、胡塞武装行动未见缓和,中期选举又大概率带来动荡,内忧外患叠加,“美国经济或将迎来艰难的一年”并非危言耸听。
对普通投资者而言,三句话或许足够:
第一,高利率将比多数人想象的更持久,资产定价必须重新适应这个前提;
第二,紧盯10月、12月两次会议,点阵图里的鹰派预期会不会兑现为一串连续加息,数据说了算;
第三,风暴真正来临时,最先开裂的往往是最不起眼的角落,比如信贷。
25个基点很小,但它揭开的,可能是一个时代的转身。
文章内容和数据仅供参考,不构成投资建议。投资者据此操作,风险自担。