当地时间10月15日,美股三大股指盘初走势分化。美股大型科技股盘初多数下跌,英伟达跌超2%。美股存储芯片股普跌,应用光电跌超6%,SK海力士ADR跌超3%。
热门中概股多数上涨。纳斯达克中国金龙指数涨1.43%。再鼎医药涨超6%,百胜中国涨超4%,亚朵涨超3%。
大宗商品市场方面,贵金属价格上涨,伦敦现货黄金价格涨超1%,伦敦现货白银涨超2%;国际原油价格涨跌不一,NYMEX WTI原油期货涨超1%,布伦特原油期货跌超1%。
美股存储芯片股普跌
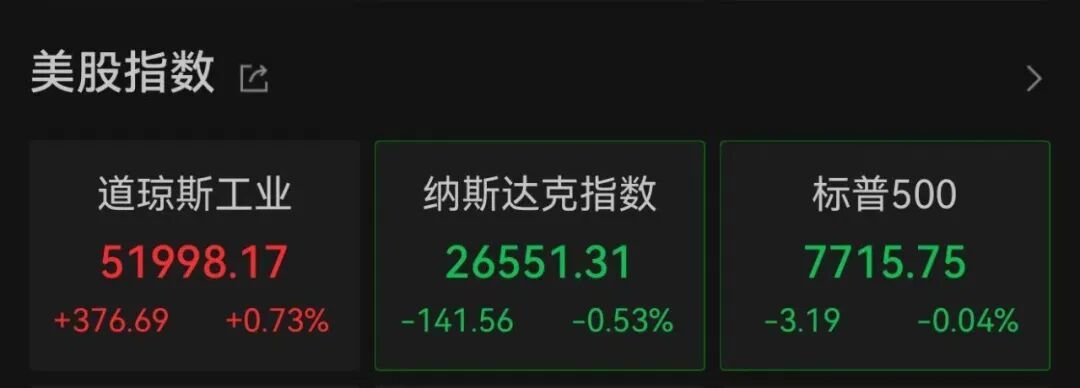
Wind数据显示,截至北京时间10月15日22:45,道琼斯工业指数涨0.73%,纳斯达克指数跌0.53%,标普500指数跌0.04%。
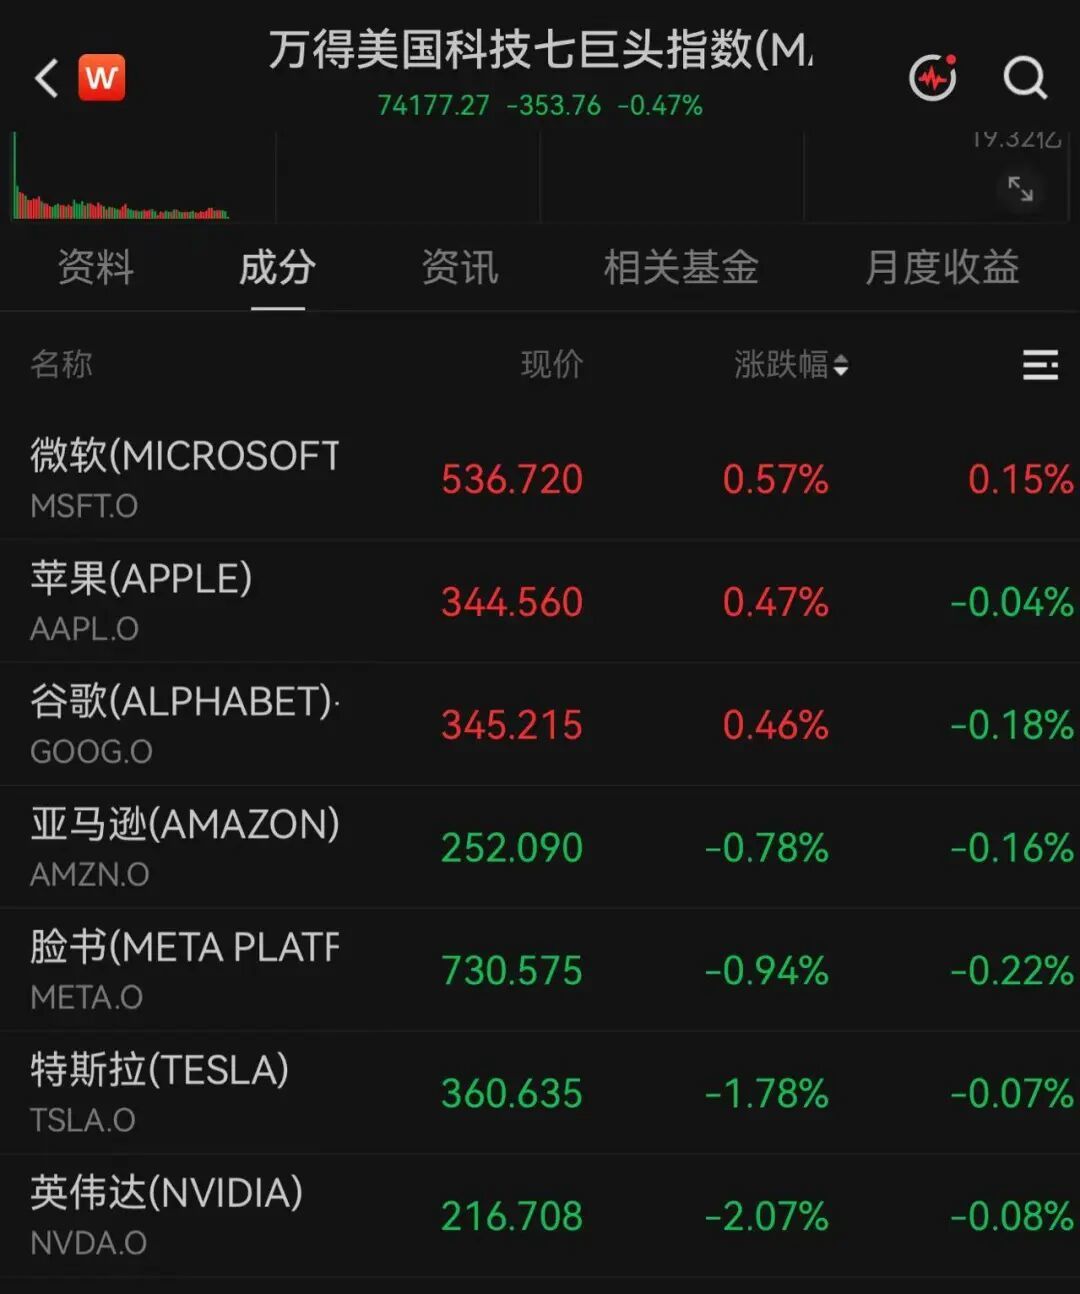
美股大型科技股多数下跌。万得美国科技七巨头指数跌0.47%。英伟达跌超2%、特斯拉跌1.78%、亚马逊跌0.78%、Meta跌0.94%,微软、苹果、谷歌-C小幅上涨。
美股存储芯片股普跌。SK海力士ADR跌超3%,西部数据跌超5%,闪迪跌近4%,美光科技跌超1%,应用光电跌超6%,希捷科技跌超5%。
热门中概股多数上涨,纳斯达克中国金龙指数涨0.92%。亚朵涨超5%,宝尊电商涨超4%,再鼎医药、百胜中国涨超3%,名创优品、新东方、网易、理想汽车涨超2%。
美国9月PPI大幅高于市场预期
数据显示,美国上周初请失业金人数19.9万人,预期20万人,前值由19.7万人修正为19.8万人。10月3日当周续请失业金人数171万人,预期171万人,前值由171.6万人修正为171.4万人。
美国9月零售销售环比增0.8%,预期增0.3%,前值由增1.2%修正为增1.1%;核心零售销售环比增0.9%,预期增0.5%,前值由增1.4%修正为增1.3%。
美国9月PPI同比增6.3%,预期增5.3%,前值增5.4%修正为5.6%;PPI环比增1.3%,预期增0.5%,前值由增0.4%修正为增0.5%。
业内人士表示,美国9月PPI大幅高于市场预期,凸显在美伊冲突背景下,能源端持续构成通胀压力。而此前公布的美国9月CPI全面超预期,涨价压力已从能源向核心商品和服务扩散,令市场短线加码押注美联储10月加息。
贵金属价格上涨
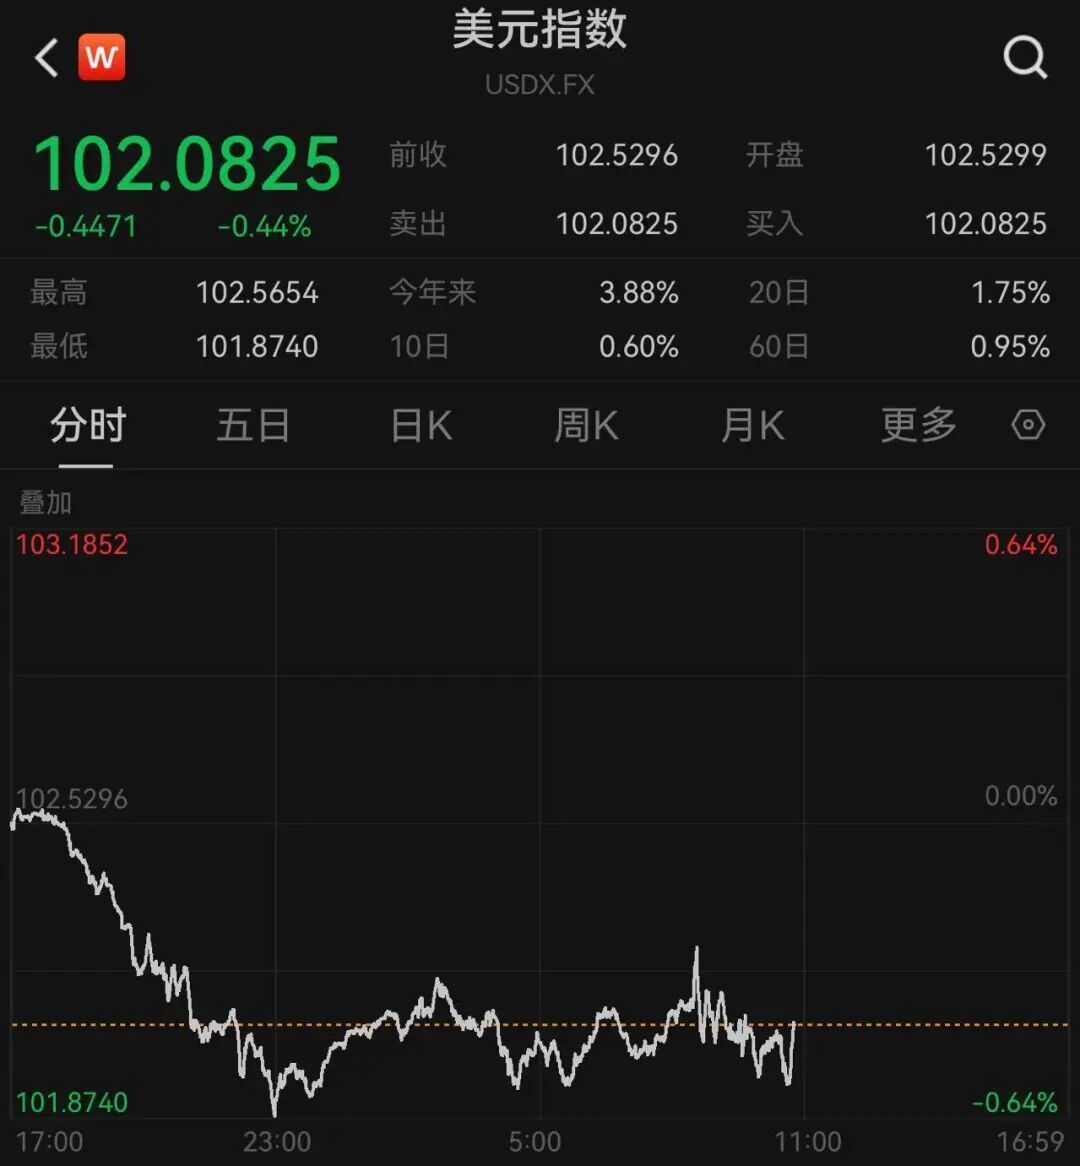
PPI数据公布后,美元指数一度短线走高,随后再次回落。截至北京时间10月15日22:45,报102.0825。
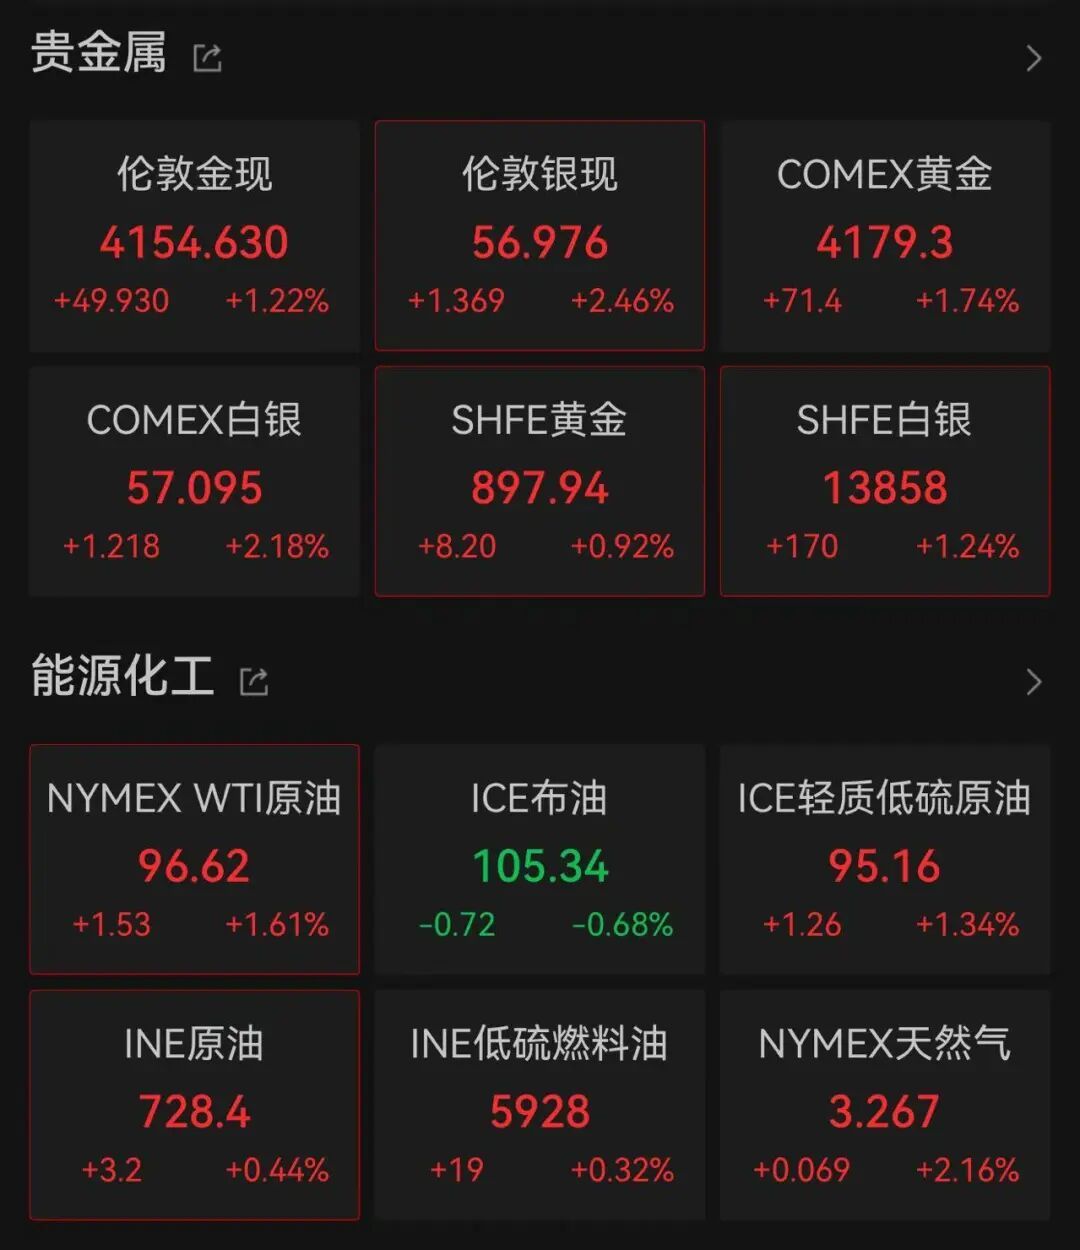
贵金属价格上涨。截至北京时间10月15日22:45,伦敦现货黄金价格涨1.22%,COMEX黄金期货涨1.74%;伦敦现货白银、COMEX白银期货均涨超2%。
国际原油价格涨跌不一。截至北京时间10月15日22:45,NYMEX WTI原油期货主力合约涨1.61%,布伦特原油期货主力合约跌0.68%。
海通期货能源研究负责人杨安表示,近期地缘升温主导了国际油价波动,也让前期对供应恢复的乐观预期有所降温。不过,通过近期中东实货市场走弱及布伦特原油期货价格等表现来看,市场仍对中长期原油市场重返供应过剩存在预期,在已经记入较高地缘溢价前提下,资金继续追涨意愿有限。
消息面上,据新华社报道,当地时间15日,伊朗军队海军宣布,数小时前,伊朗海军监视小队在霍尔木兹海峡东部巡逻期间,发现一艘违规油轮起火。
伊朗海军强调,霍尔木兹海峡目前完全处于伊朗军队海军和伊朗伊斯兰革命卫队海军的控制和监督中。
(文中数据及图片均来源于Wind)