



黄凡:“美国技术平台与闭源性能领先”与“中国场景驱动与开源生态突破”的双核竞争格局,将进一步如何演变?投资人又该如何把握好下一步的重点机会?
当前,人工智能AI浪潮被公认为人类历史上继机械化、自动化、互联网化之后的第四次工业革命。人们普遍预期这场智能化革命能推动生产力再度飞跃上一个全新的高度。而全球 AI 赛道目前阶段呈现的是“美国技术平台与闭源性能领先”与“中国场景驱动与开源生态突破”的双核竞争格局。
这样的竞争格局将进一步如何演变?投资人又该如何把握好下一步的重点机会?
一、目前全球 AI 产业生态与竞争格局
全球AI产业演进到目前,已经是从“训练军备竞赛”转向“推理与工作流竞争”。在初前的2020–2022间,产业注重的是基础模型规模化,而竞争的核心是参数、训练数据和 GPU 集群。之后进一步演变至2023–2024间的生成式 AI 产品化,ChatGPT、Copilot等成为入口,云厂商与模型实验室形成资本—算力联盟。这段时间显然是美国一家独领风骚。
2025年是AI推理与开放权重拐点。中国模型在主要基准上接近美国;开放权重和小模型把能力扩散至更多企业及端侧设备。2024 年美国机构发布了 40 个具有代表性/重要影响力的 AI 模型 、而中国为 15 个(根据Stanford Index的报告),不过,中国在论文与专利数量上继续领先。
在这段时间,训练仍决定前沿能力,但推理决定收入规模;模型能力逐渐成为可采购组件,而企业上下文、权限、工具连接、评测、责任边界和业务结果成为长期壁垒。训练算力约每五个月翻倍(根据Stanford Index的报告),而复杂推理仍不可靠,说明能力扩张与生产可信度并不同步。
踏入2026,AI已经从“能回答”发展到“能执行”。企业采购重点转至代码 Agent、研究、客服、营销和流程自动化;谷歌的Google Gemini 在 2026Q2 每分钟处理 220 亿 API tokens,Google Cloud 收入同比增长 82%(根据Stanford Index的报告),表明推理需求已经成为云增长的重要驱动。
根据最新的财务报告,英伟达NVIDIA 截至 2026 年 7 月 26 日季度收入 962 亿美元,其中数据中心收入 890 亿美元,显示短期利润和资本开支仍高度集中于加速计算;与此同时,Google Cloud 已开始销售 TPU 系统;而阿里巴巴则披露超过 10 万张自研真武 PPU 部署于其公共云,说明拥有超大规模数据中心、云计算基础设施和巨额资本开支能力的云计算巨头们正以自研芯片降低成本和供应链依赖。
AI 产业的竞争已从单点模型能力扩展为“电力—芯片—云—模型—工作流—终端”的全栈竞合;未来利润池更可能向受供给约束的基础设施与掌握分发、数据和流程闭环的应用平台两端集中。
用一张图来表述中美基础模型与生成式 AI 竞争格局如下:
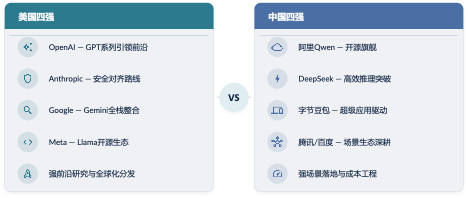
根据Menlo 的 2025 美国企业调查估算:企业购买和使用大模型的费用中,约 40% 花在 Anthropic、27% 花在 OpenAI、21% 花在 Google,三者合计 88%;该结论是基于美国企业样本和生产 API 支出,并非全球模型份额。而国内 Qwen、DeepSeek、Kimi、MiniMax、等在开发者和初创企业中的使用快速增加。
中国头部厂商已出现真实商业化分化:阿里 2026 财年二末季度财报显示云收入同比增长 38%,AI 产品收入 89.71 亿元、连续 11 个季度三位数增长;百度 2026同期财报显示AI 云基础设施收入 73 亿元、GPU Cloud 同比增长 283%,但 AI 应用收入仅同比增长 3%。这说明中国商业化现阶段仍以云、算力和平台调用为主,独立应用付费尚未全面成熟。
腾讯的最新财务报告显示2026第二季度资本开支同比增加 176% 至 528 亿元,同时披露 WorkBuddy 通过订阅与 Token 充值形成付费,云服务受 AI 需求推动;Alphabet 则披露 Gemini App 月活 9.5 亿、近 90% Fortune 100 使用 Gemini Enterprise。两者共同说明,拥有既有分发与现金流的科技平台比纯模型厂商更易承受长期投入。
总体而言,全球AI产业的竞争主线是中美之间的竞争,而中美AI竞争的六维差异化格局如下:
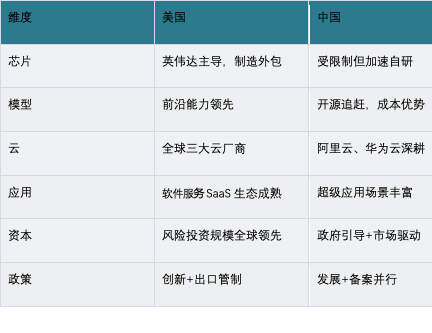
美国在前沿研究与全球化分发方面呈现出领先优势,而中国在场景落地、制造能力与成本工程方面表现占优。差异化竞争格局将长期持续
二、未来的战略性赛道机会探讨
从全球资本投向的角度看, 2025 年 AI 相关风险投资VC 交易金额达 2,439 亿美元,其中OpenAI 的 400 亿美元融资等大额交易贡献显著;垂直应用交易数量最多,半导体融资金额同比增长 82%。这意味着“资本繁荣”主要集中于前沿模型、芯片和少数平台,普通应用公司的融资与退出并未同步改善。
以对未来 3–5 年产业的基准情景判断,模型能力继续提升、推理成本下降但 Token 总量上升;企业从 Copilot 逐步转向受控 Agent;算力、电力和合规约束持续。结果将是云和上游基础设施继续增长,模型 API 毛利承压,代码、客服、搜索、营销和行业工作流率先形成大规模收入。
比较乐观地推断是,Agent 可靠性显著跃升,AI 原生软件替代部分传统软件服务
SaaS,端侧模型大规模普及,机器人实现跨场景泛化。利润池向 Agent 平台、开发工具、机器人零部件和高质量行业数据快速迁移。
比较保守的谨慎情景出现,则是主要相关企业 投资回报ROI 不及预期、重大安全或版权事件收紧监管、电力和芯片供给限制扩张。结果可能是算力过度建设、模型公司估值压缩、应用层整合加速;领先云厂商可凭资产负债表并购整合。
无论如何,未来 3–5 年 AI的发展都不会由一个单点赛道独占价值,而会形成“算力基础设施寡头化、模型多极化、应用碎片化、控制与交易层平台化”的格局。对战略性投资人而言,最高确定性并非押注哪一个模型夺冠,而是把投资重点放在服务所有模型和应用共同增长时必需的支付、采购、身份、数据、治理、评测、云成本和跨境运营基础设施。这既能降低单一技术路线风险,也与现有全局业务能力形成最强协同。
三,投资人如何把握未来的赛道机会?
从下一步的总体趋势看,赛道很可能呈现以下三大核心演进趋势:
1)Agentic AI(智能体)全面落地:AI 跨过单步对话框阶段,加速向能自主规划、调用 API 和执行多步骤任务的 Agentic AI 演进,重点转向垂直行业留存与商业投资回报率。
2)算法效率替代单纯“算力堆叠”:混合专家、强化学习推理优化等技术成为核心,用低算力成本实现高推理性能。
3)走向物理世界(具身智能 & 世界模型):AI 竞争正从数字世界走向物理世界,大模型与具身机器人、智能驾驶及工业制造的深度融合成为下一阶段的竞争制高点。
那么,就国内投资人而言,“具身机器人”与“世界模型”的投资机会是否值得我们去积极参与?是直接在国内市场去买这些相关赛道的股票吗?宇树科技被认为是具身智能的代表刚实现绿色通道快速上市不久,而世界模型的代表DeepSeek也正向A股大步走来。这些公司上市对普通投资人而言是大好机会吗?
我们就以最近发行上市的科技明日之星“宇树科技”为典型来看一下:
2026年最受关注的新股无疑是宇树科技。公开资料显示:宇树成为A股首家人形机器人龙头上市公司,无论是发行还是上市都受到投资人的热捧,发行价确定为150.8元,发行市值约610亿元;市盈率约219倍;上市后市场更是出现疯狂追捧:开盘一度冲到1100元附近,较发行价上涨超过600%。但随后发生什么?
新股超高估值发行,再加上更高的估值开盘,二级市场的接盘者就几乎没有胜算了。事实上,“浓眉大眼”的宇树上市首日,股价即冲高后回落;次日继续大跌18.7%;之后继续反复下跌,用了9个交易日就实现了开盘价的“五折优惠”。至2026年9月10日的收盘价为498元,高点买入者亏损已经超过50%。
宇树科技上市时610亿元估值,相比其2025年Pre-IPO约127亿元估值,短时间内被资本市场放大数倍。开盘的1100元股价,对应市盈率800多倍,成了实实在在的“市梦率”。目前,即便是股价从开盘价已经跌了一半多,市盈率依然高达400多倍。未来如果机器人产业兑现速度不及预期,估值压缩压力会非常大。换句话说,假设上市公司维持当前经营水平不变,那么投资人需要等400年多能回本。因此,今后等着该公司股价的长期表现肯定是漫长的回归之路了。
一级市场已经很贵了,二级市场却必须用更贵的价格接盘;使得有心长期持有的投资人,往往因高价接盘而成为这些AI前沿公司IPO盛宴的最后买单人。
这并非个别案例,而是A股过去十多年反复出现的现象。非常符合A股经典新股发行上市路径:趁者热点发行上市,成为投资人眼里的稀缺资产,于是上市首日情绪爆发,二级市场投资人踊跃高价接盘,公司估值远离基本面,股价长期反复下行来回归价值。
一句话说明白的结果就是,一级市场投资人获利丰厚,二级市场接盘侠长期亏损。
根据Wind统计:2024年新股首日平均涨幅252.76%;2025年平均涨幅259.33%;2026年前8个月平均涨幅279.22%。炒风越来越烈。
我认为,对于A股的新股奇迹的形成,发行机制起到最关键的作用:目前的“注册制”实质上也是为AI赛道初创公司提供绿色通道融资并快速上市的“邀请制”。市场也形成AI相关赛道公司新股高价发行、更高价上市的共识。
打新者完全不看公司基本面,闭上眼睛无脑参加新股发行中签摇号,因为中签等于赚到。而二级市场接盘的投资人不研究企业,而只是研究交易行为,他们关注的只是上市的新股是否属于热点赛道,游资会不会接力等…… 于是,本该研究企业的买方研究员,却变成研究市场情绪心理分析师。投资人买入时也并是依据价格是否合理,而是判断以后还能否以更高的价格卖给别人,因此价格非常容易脱离基本面。
在这样的发行机制背书下,市场中的短期投机者越来越多,长期投资者越来越少。最后形成了新股发行中超高价发行、更高价开盘、然后走入股价长期漫漫回归路的A股市场独特的“宇树科技”现象。
以下是一个很有意思的统计:
2025年上市的新股中,约70%在上市次日下跌;首日涨幅越高,后续回撤越深。若投资者按首日收盘价买入新股并持有,超过70%的新股会亏损。
这样一来新股发行与上市意味着:上市公司原始股东、一级市场机构、打新中签者成了这一场财富转移的受益方,而二级市场追高者一直普遍亏钱,成了这场财富转移运动的送钱一方。
因此,在管理层不断邀请AI相关赛道初创阶段的“明日之星”公司上市以打造国内AI产业竞争力的背景下,二级市场普通投资人不应高位接盘而成为踊跃成为送钱的一方。
那么,在AI浪潮依然方兴未艾之际,投资人的正确参与之道在何方?
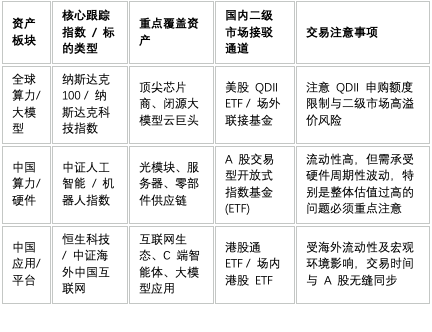
我认为,在中美 AI的赛道竞争格局当中,美方优势偏向底层算力与闭源大模型,而中方则偏向制造工程与端侧落地,国内二级市场普通投资人应采用“哑铃型全球资产配置”策略,通过被动指数化工具锁定技术红利,既避免成为A股AI赛道公司高价上市的接盘侠,又规避单只个股的技术路线切换与估值波动风险。
其中以美股核心层(攻坚“大脑”与底层算力)为主,核心标的可选纳斯达克 100 QDII ETF、纳斯达克科技/半导体主题 QDII 指数基金。其配置逻辑就是直接捕获全球最顶尖的闭源大模型云巨头(微软、谷歌、Meta)以及主导全球 AI 算力基建的核心硬件厂商(英伟达 等)。
辅助以中国产业链层(押注“硬件供应链”与“应用下沉”)核心标的可选中证人工智能/通信设备 ETF(A股)、恒生科技/港股通互联网 ETF(港股)、其中港股中的标的估值要比A股低很多,建议重点考虑港股,因为性价比高才是硬道理。其配置逻辑在于锁定全球领先的光模块、服务器代工、PCB 等制造端硬件溢出红利,同时分享开源大模型普及带来的国内 C 端应用与工业自动化落地。
请参照下表:
从资产配置角度,科技板块属于高波动资产,建议投资人同时通过红利低波策略配置相当比例的高股息与避险资产,以拉低组合整体回撤幅度。
综上所述,我认为未来AI的进一步发展空间广阔,中美的赛道竞争格局中各有优势,投资以及资产配置策略上应把握各方优势赛道予以配置以分享赛道机会带来的长期丰厚回报,同时投资人在国内具体配置美股科技指数ETF时,需注意规避因QDII额度受限带来的高溢价;在配置国内科技指数ETF时,更需特别关注估值过高的问题,也可采取定投与动态再平衡、或用港股科技ETF替代的技巧来熨平国内科技ETF的高估值带来的高波动与高风险。
本文编辑徐瑾 [email protected]