1被封锁媒体 正在读
6可访问媒体 正在读
偏重可访问来源
红色:在中国大陆被封锁、无法直接打开的媒体。 蓝色:在中国大陆可以正常打开的媒体。
chinadigitaltimes.net 被封锁媒体 GreatFire 检测记录 ↗ 2026-08-30 阅读原文 ↗

历史押韵|40年房贷来了,从毕业贷到退休,普通人真的扛得住吗?

这家媒体在中国大陆被封锁。 推荐翻墙工具:GreatFire VPN →

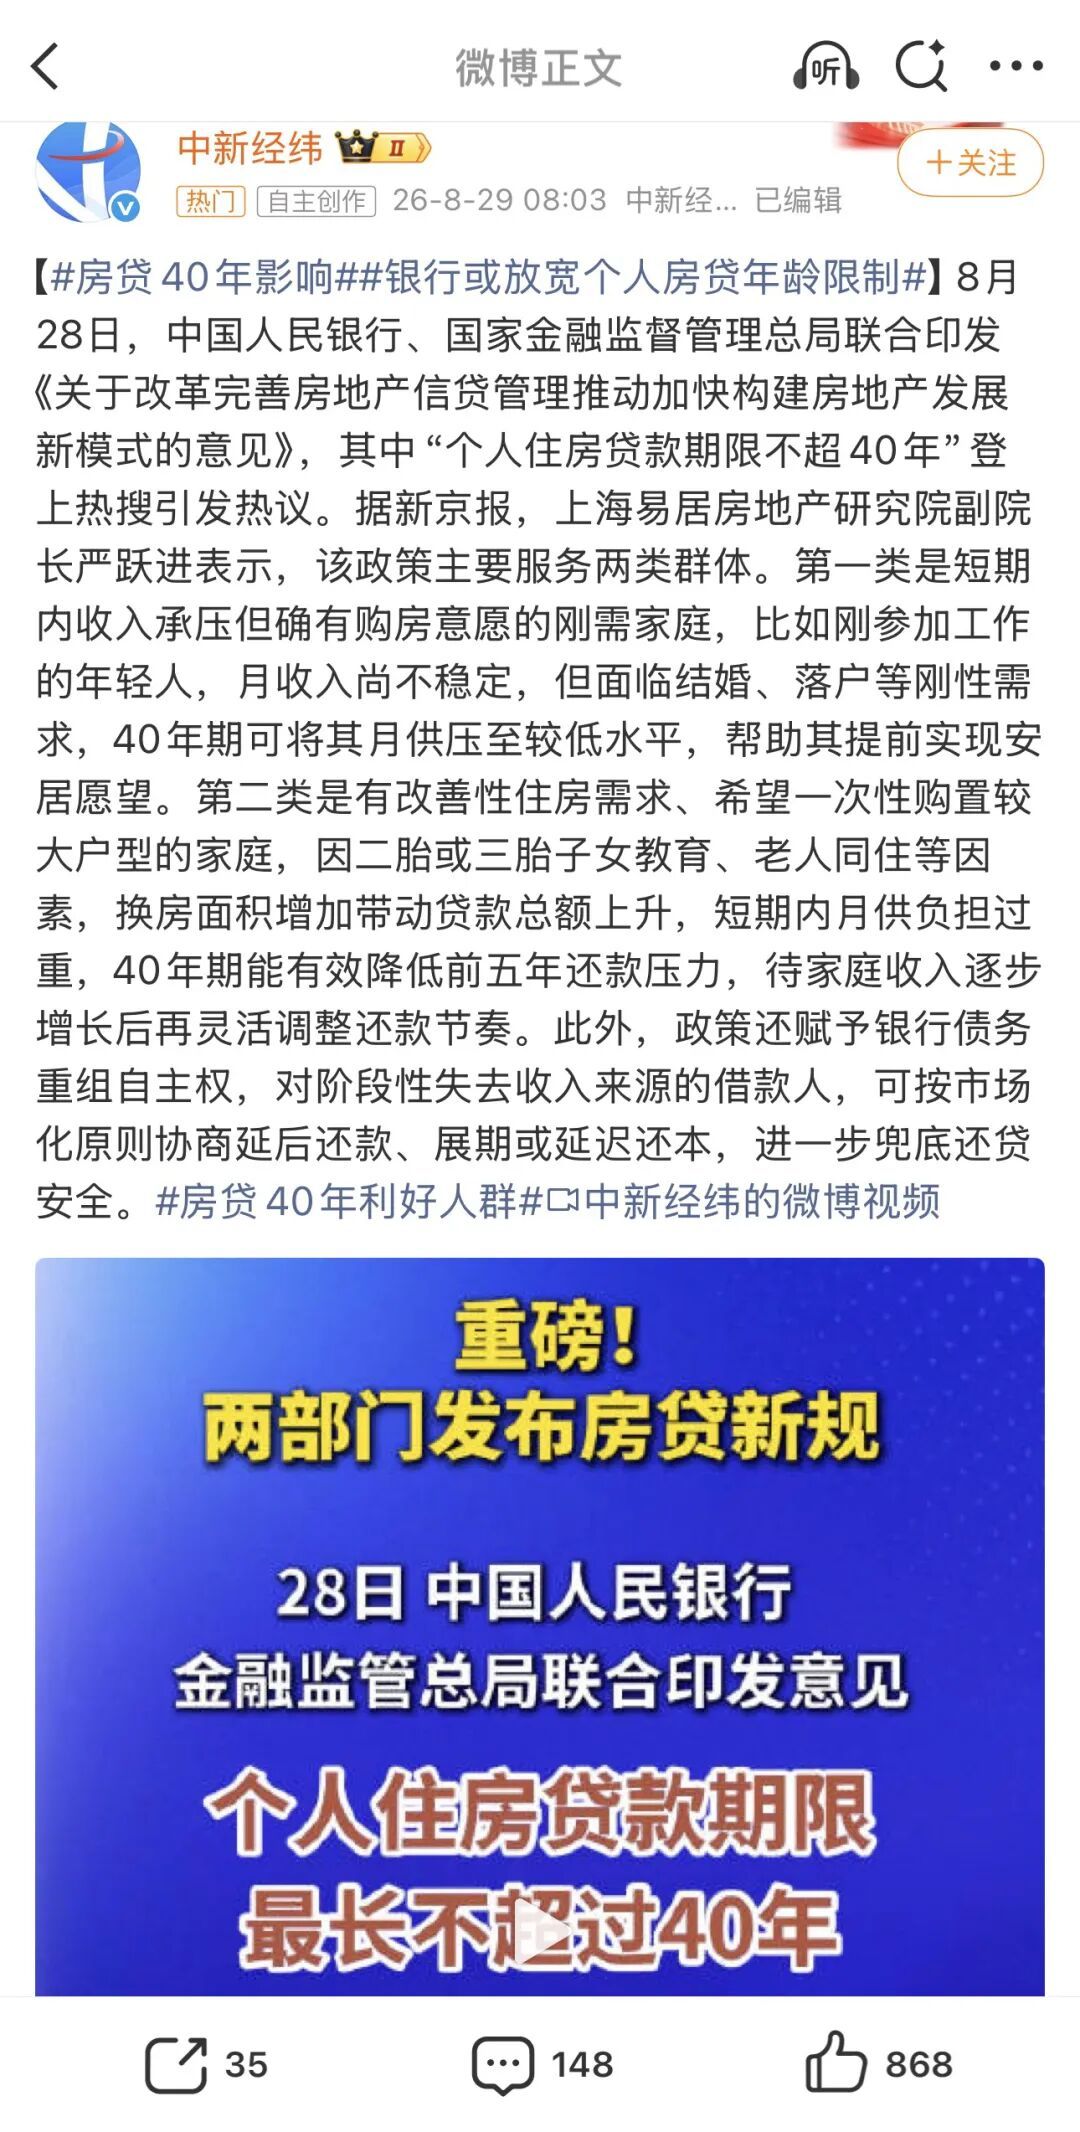
近日,中国人民银行和国家金融监督管理总局联合印发了一个房地产的新政策,其中个人住房贷款的期限从以前的最高30年,变成最高40年了。
imgv

40年的房贷,想想都麻了。

40年啊,三十年河东三十年河西,都只是说的30年。40年后的事谁说得准啊,谁能保证40年后还有工作呢?不要用现在工作稳定去推测三十四年后工作依然稳定。

现在这就业率,很多人都灵活就业了。让人背四十年的房贷,属实有点难。

即使保证一直有工作,也要从毕业贷到退休,有房贷压着,真的是一刻也不敢停,有时候想给自己放个假,但想到房贷还没着落,就必须打起精神继续干。

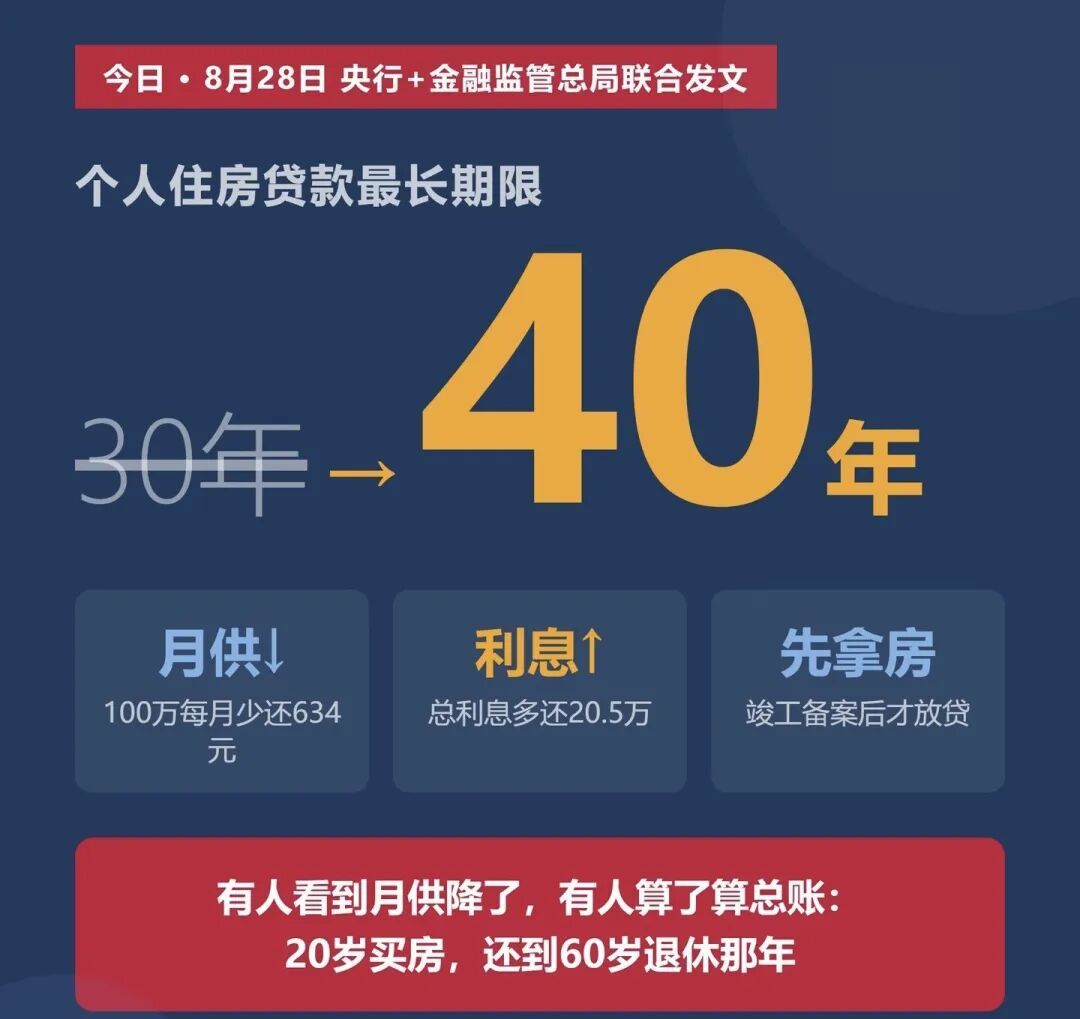
而且把贷款期限延长,说的是为了减轻每月的还款压力,但如果把利益也算上,总共还要多很多的利益。
img

比如100万元贷款,按照年利率3%、等额本息计算,30年期每个月大约还4216元,40年期大约还3581元,每个月可以少还634元。对于收入不高、现金流紧张的人来说,这个压力确实小了不少。

但问题是,月供降下来了,利息可没有消失。

贷款时间越长,付给银行的总利息就越多。按照这个例子,40年相比30年,虽然每个月少还600多元,但最终付出的总利息却要多出20多万元。

所以,所谓“减负”,其实更准确地说,是把今天的压力往更长的时间里摊。

而且以现在很多人的选择,每月还款基本都是先还利息,到时候,还了二十年,再一看,本金没还多少,前二十年还的多是利息。

即使你只能工作三十年,三十年的月供,银行的利息基本已经回本了。后面十年的还不上,还可以把房子卖了还贷。

买的没有卖的精,这背后的利益,人家精算师都算的明明白白。

更值得思考的是,房地产真正的问题,恐怕也不仅仅是月供的高低。

房地产最终还是要看人口。

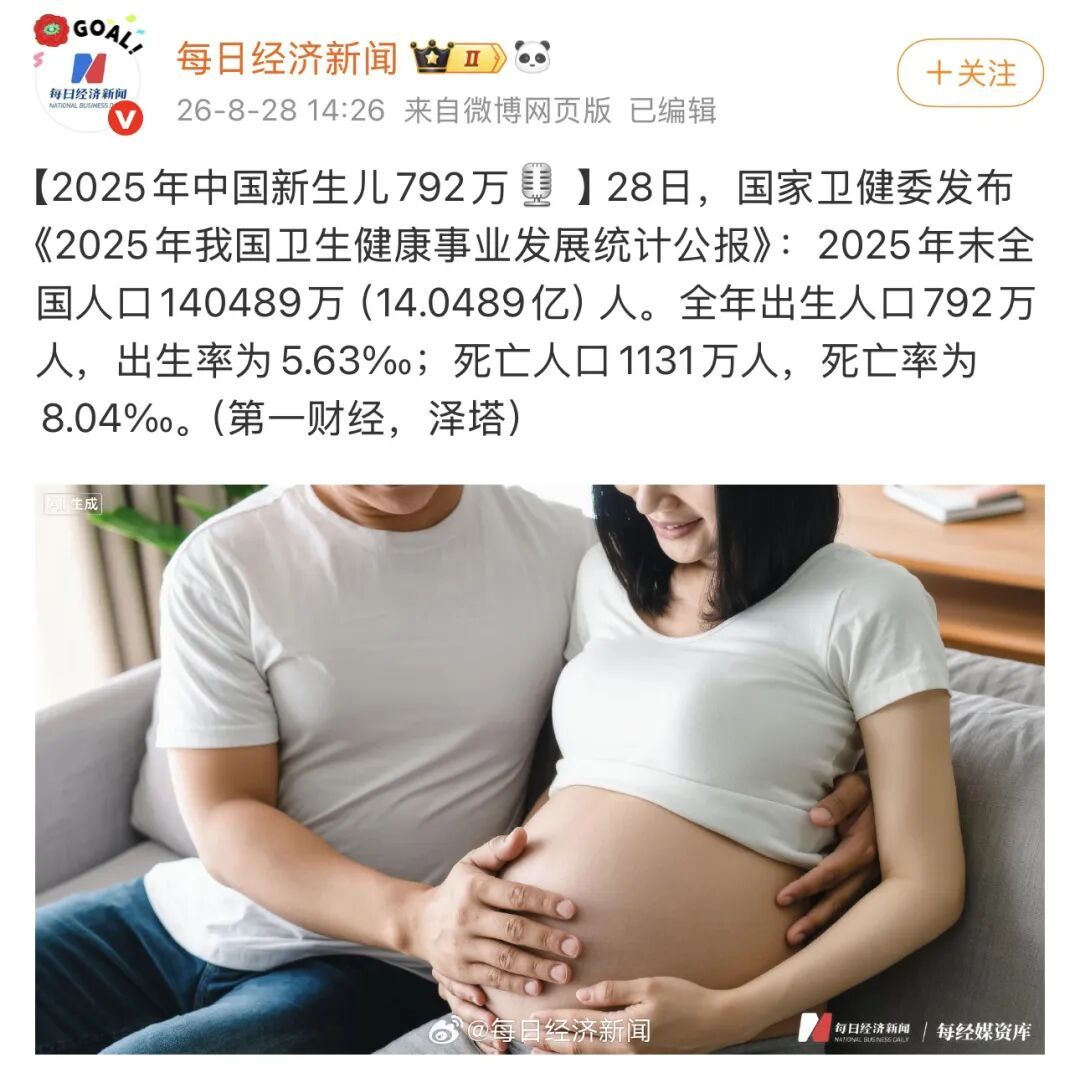
现在出生率这么低,去年只有792万人。假设今天出生的这些孩子,20年后进入成年阶段,到那个时候,他们面对的房地产市场又会是什么样?
img

现在很多家庭已经有房子,20年后的年轻人会继承父母、爷爷奶奶留下来的几套房,他还有多大的动力去买房?

即使家里没有房子继承,到时也是供大于求,大量房产出租,租金也会很便宜。

租金会随行就市,可40年的房贷,可不会根据行情给降低。

如果真的想刺激房地产,或者给大家减负,不如把房贷利率降低一点。

当然,这次政策里也有一个值得肯定的变化。

就是拿到房后才开始还贷,至少不会被烂尾楼坑了。

房子可以住70年,房贷却要还40年,这是要把房贷租金化。与其给房东还贷,不如给自己还贷,可40年时间,沧海桑田,谁说得准呢?

现在是2026年,40年前是1986年,40年后是2066年。

在2066年看2026的差距,绝对比在2026年看1986年的大。

人生有几个40年,前除幼年后除老,人生最好的40年,是否真的值得被一套房子锁住?

ifeng.com 可访问媒体 GreatFire 检测记录 ↗ 2026-08-30 阅读原文 ↗

个人房贷最长延至40年,建行:已开放房贷延期申请

个人住房贷款期限上限调整后,银行端落地执行在快速跟进。

据财联社8月30日报道,建设银行已开始落实相关政策。建行客服人员表示,客户可以向银行申请延长贷款期限,银行将根据申请延长期限的具体原因、还款来源以及后续还款安排等因素综合评估,合理确定可延长的具体年限。按照建行目前执行口径,延长期限最长不超过原贷款期限的一半,且原贷款期限与延长期限合计不超过40年。

例如,若客户原贷款期限为30年,最多可申请延长10年;若原贷款期限为10年,最多可延长5年。建行客服人员表示,该行自政策发布之日起(2026年8月28日)开始执行最新规定。

记者咨询工商银行、农业银行、交通银行客服人员时,对方表示暂未查询到有关存量个人房贷期限可申请延长的具体政策。中国银行客服人员表示,该行将严格落实金融监督管理总局8月28日印发的《个人住房贷款管理办法(试行)》相关规定,如有政策疑问可咨询贷款经办机构。

此外,记者咨询招行、中信等多家股份行客服人员,对方也表示目前后台系统暂未查询到存量房贷期限可变更延长至40年的相关政策,但具体仍需咨询当地贷款经办机构。

8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》(以下简称《意见》),围绕房地产开发、建设、销售、运营全生命周期的信贷需求,明确商品住房、保障性住房、租赁住房、商业地产等细分领域的贷款品种,加强各品种间的衔接,统筹规划贷款对象、期限、用途、抵押率等核心要素,构建全面覆盖、有序衔接的房地产信贷产品体系。

《每日经济新闻》记者注意到,为更好满足房地产合理信贷需求,《意见》重点对开发贷款和个人住房贷款两项核心制度进行了优化,例如建立开发贷款主办银行制度,提升房地产行业转型发展的金融服务能力;加强个人住房贷款与开发贷款的衔接;将个人住房贷款期限由最长30年延长至最长40年等。

“过去30年期限的设定,隐含着居民收入线性增长、预期稳定的假设,等额本息还款模式在彼时具备合理性。但近五年实践表明,居民家庭收入增长呈现非线性和阶段性特征,短期内还贷承压,而中长期还贷能力往往逐步改善。基于收入结构和还贷能力的新变化,优化房贷期限势在必行。”上海易居房地产研究院副院长严跃进表示,将期限延至40年,最直接效应是降低每月应还本息,显著缓解购房初期月供压力。同时,也为银行创新还款方式创造条件,例如探索前五年只还利息、后续再执行等额本息等灵活安排。配合当前首付比例下调、房贷利率走低,形成“首付低、利率低、月供低”的“三低”格局,有力支撑住房消费释放,对后续房屋销售市场具有积极推动作用。

严跃进以100万元贷款本金、年利率3%计算,采用等额本息还款方式,30年期月供为4216.04元,而延长至40年期后月供降至3581.02元,每月还款额直接减少635.02元,降幅约15%。这意味着购房家庭每年可节省约7620元的现金流支出,前五年累计可释放近3.8万元的还款压力,对于当前收入增长呈阶段性特征的群体而言,这是实实在在的“减负”。当然,期限拉长后总利息会相应增加,但“以时间换空间”的逻辑,让购房者在短期还款能力和长期债务安排之间有了更从容的选择空间。(注:以100万元贷款本金、年利率3%计算,采用等额本息还款方式,40年期总利息较30年期增加约20万元。)

此外,《意见》配合商品住房销售制度改革,重点改革开发建设和销售阶段的信贷制度,强化资金封闭管理、专款专用,更好维护购房人合法权益。

业内专家认为,信贷制度的调整将对房地产行业和个人产生深远的影响。“《意见》将产生多方面积极意义,深刻影响房地产市场发展,在保护购房人合法权益的同时,加快促进房地产发展新模式形成。”招联首席经济学家董希淼对《每日经济新闻》记者表示。

具体来看,对购房人而言,最大价值在于将“保交房”从行政承诺转化为制度细则,“能拿房、再还贷”的机制将消除过去“钱房两空”的风险,贷款期限延长至40年则显著降低月供压力,而债务重组灵活性的提升为遭遇阶段性困难的家庭提供了宝贵的缓冲空间,购房人的资金安全和合法权益将得到前所未有的制度性保障。

对房地产行业而言,开发贷款主办银行制度与资金全封闭管理迫使房企告别依赖预售回款维持运转的高周转模式,转而依靠项目本身的开发价值获取融资,同时贷款期限与建设周期匹配、首次还本安排在竣工之后,为“十五五”规划推行的现房销售改革提供金融支撑,行业整体开发行为将更趋规范、透明和稳健。

对金融体系而言,宏观审慎管理工具的明确和逆周期调节机制的建立,使央行能够根据市场变化灵活调整政策参数,增强了房地产金融风险的前瞻性防控能力,而开发贷与个人住房贷款在时点和资金流上的有机衔接,则构建起“银行敢放贷、房企能盖完、居民放心买”的良性循环,将从根本上促进金融与房地产的良性循环与协调发展,为行业长期健康运行奠定制度基石。

编辑|程鹏 杜恒峰

校对|张锦河

← 返回首页