 chinadigitaltimes.net
近日,中国人民银行和国家金融监督管理总局联合印发了一个房地产的新政策,其中个人住房贷款的期限从以前的最高30年,变成最高40年了。
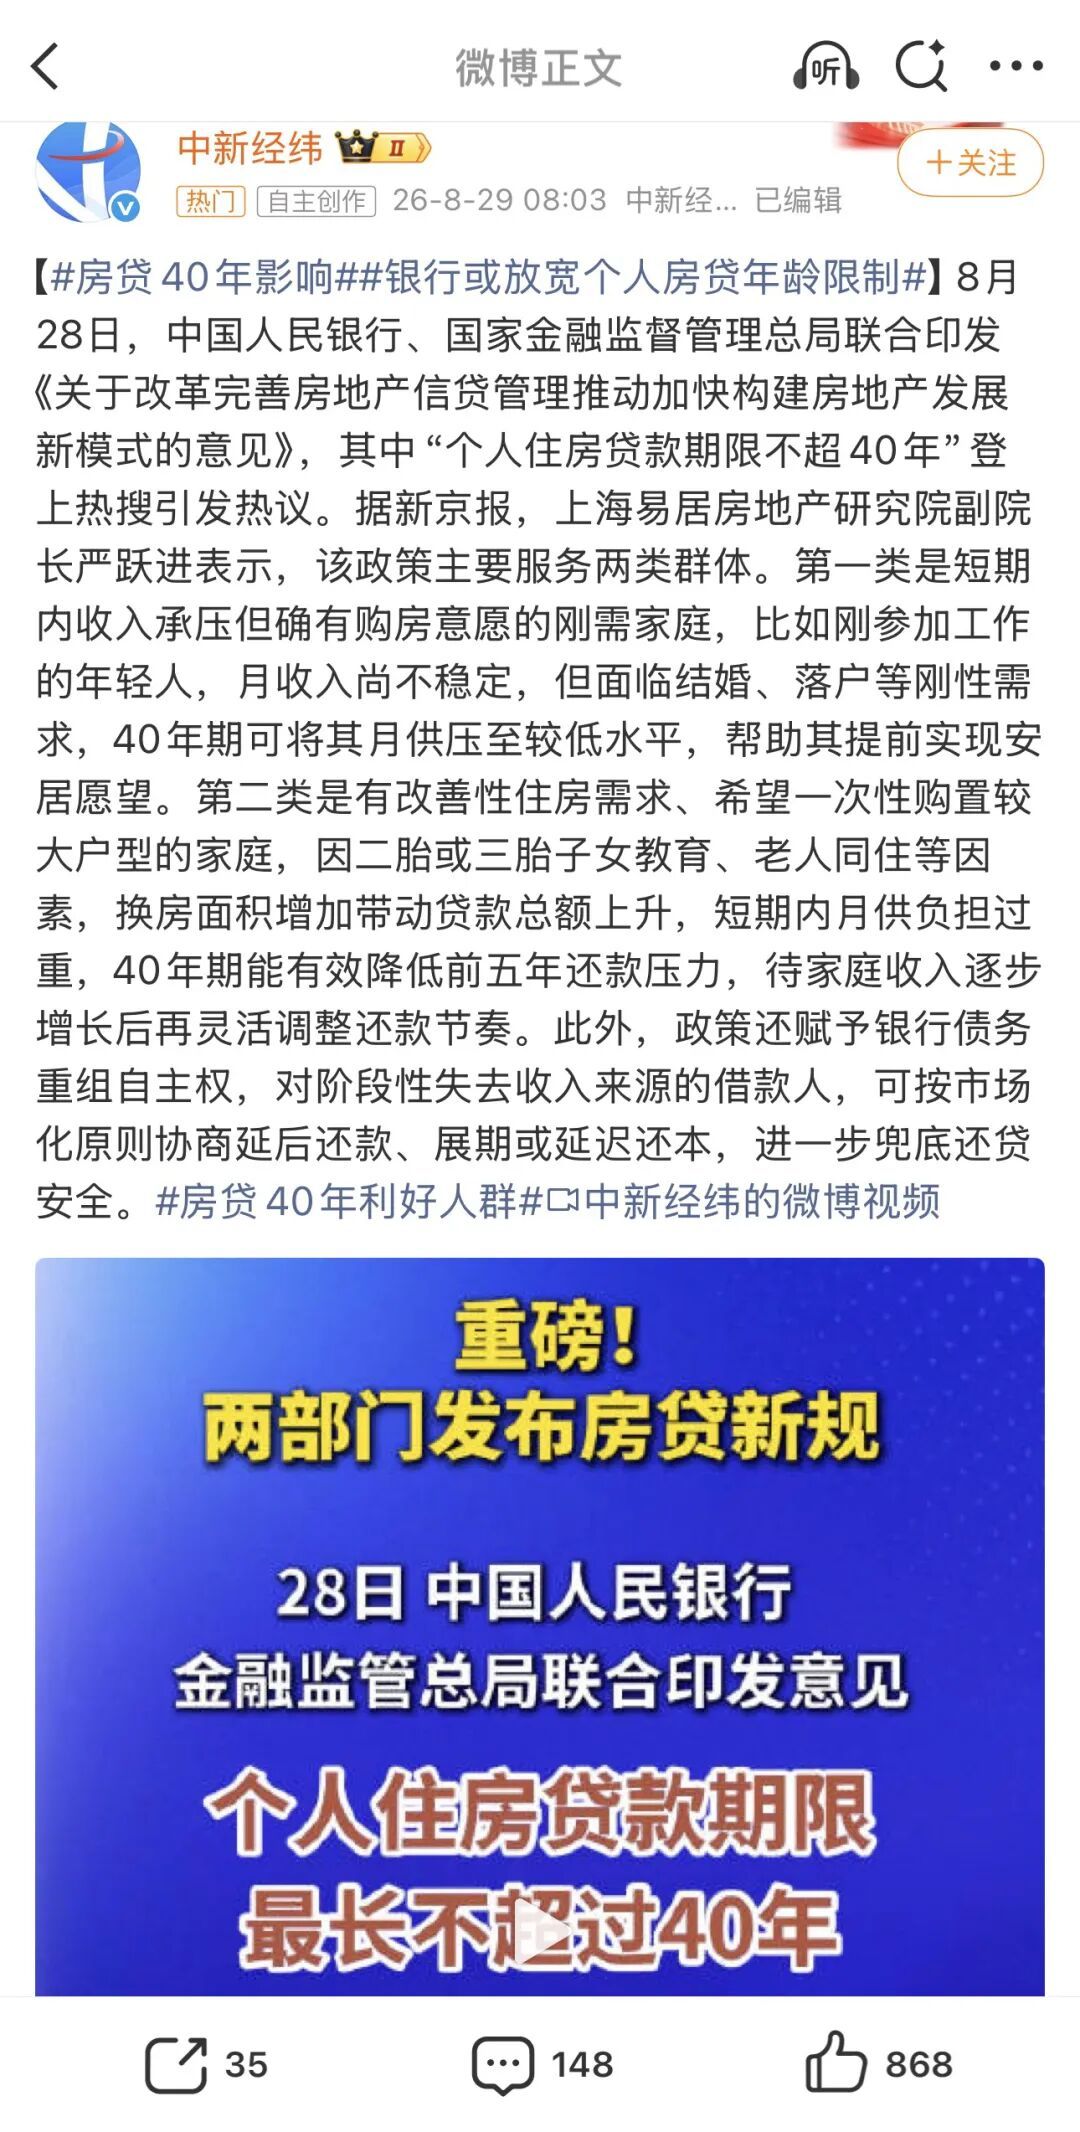
40年的房贷,想想都麻了。
40年啊,三十年河东三十年河西,都只是说的30年。40年后的事谁说得准啊,谁能保证40年后还有工作呢?不要用现在工作稳定去推测三十四年后工作依然稳定。
现在这就业率,很多人都灵活就业了。让人背四十年的房贷,属实有点难。
即使保证一直有工作,也要从毕业贷到退休,有房贷压着,真的是一刻也不敢停,有时候想给自己放个假,但想到房贷还没着落,就必须打起精神继续干。
而且把贷款期限延长,说的是为了减轻每月的还款压力,但如果把利益也算上,总共还要多很多的利益。
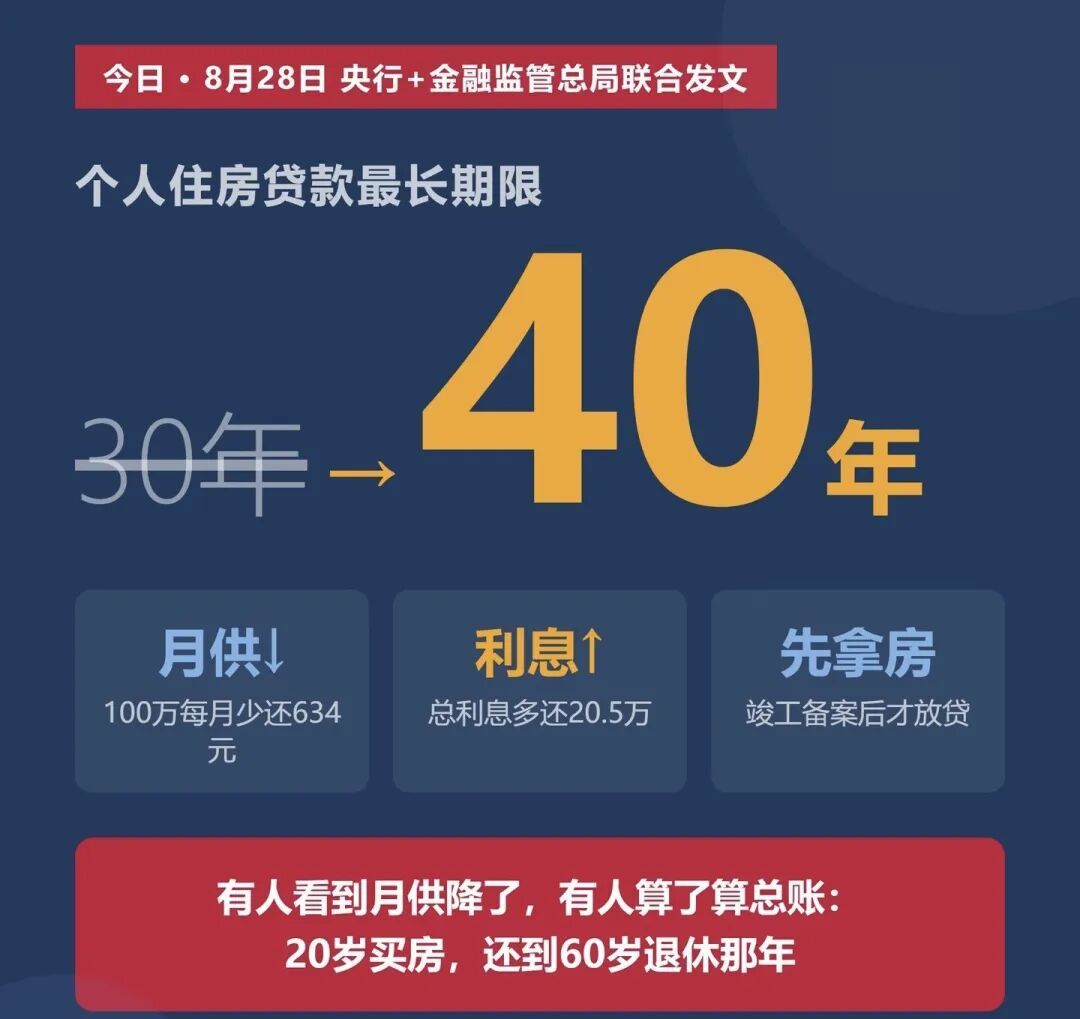
比如100万元贷款,按照年利率3%、等额本息计算,30年期每个月大约还4216元,40年期大约还3581元,每个月可以少还634元。对于收入不高、现金流紧张的人来说,这个压力确实小了不少。
但问题是,月供降下来了,利息可没有消失。
贷款时间越长,付给银行的总利息就越多。按照这个例子,40年相比30年,虽然每个月少还600多元,但最终付出的总利息却要多出20多万元。
所以,所谓“减负”,其实更准确地说,是把今天的压力往更长的时间里摊。
而且以现在很多人的选择,每月还款基本都是先还利息,到时候,还了二十年,再一看,本金没还多少,前二十年还的多是利息。
即使你只能工作三十年,三十年的月供,银行的利息基本已经回本了。后面十年的还不上,还可以把房子卖了还贷。
买的没有卖的精,这背后的利益,人家精算师都算的明明白白。
更值得思考的是,房地产真正的问题,恐怕也不仅仅是月供的高低。
房地产最终还是要看人口。
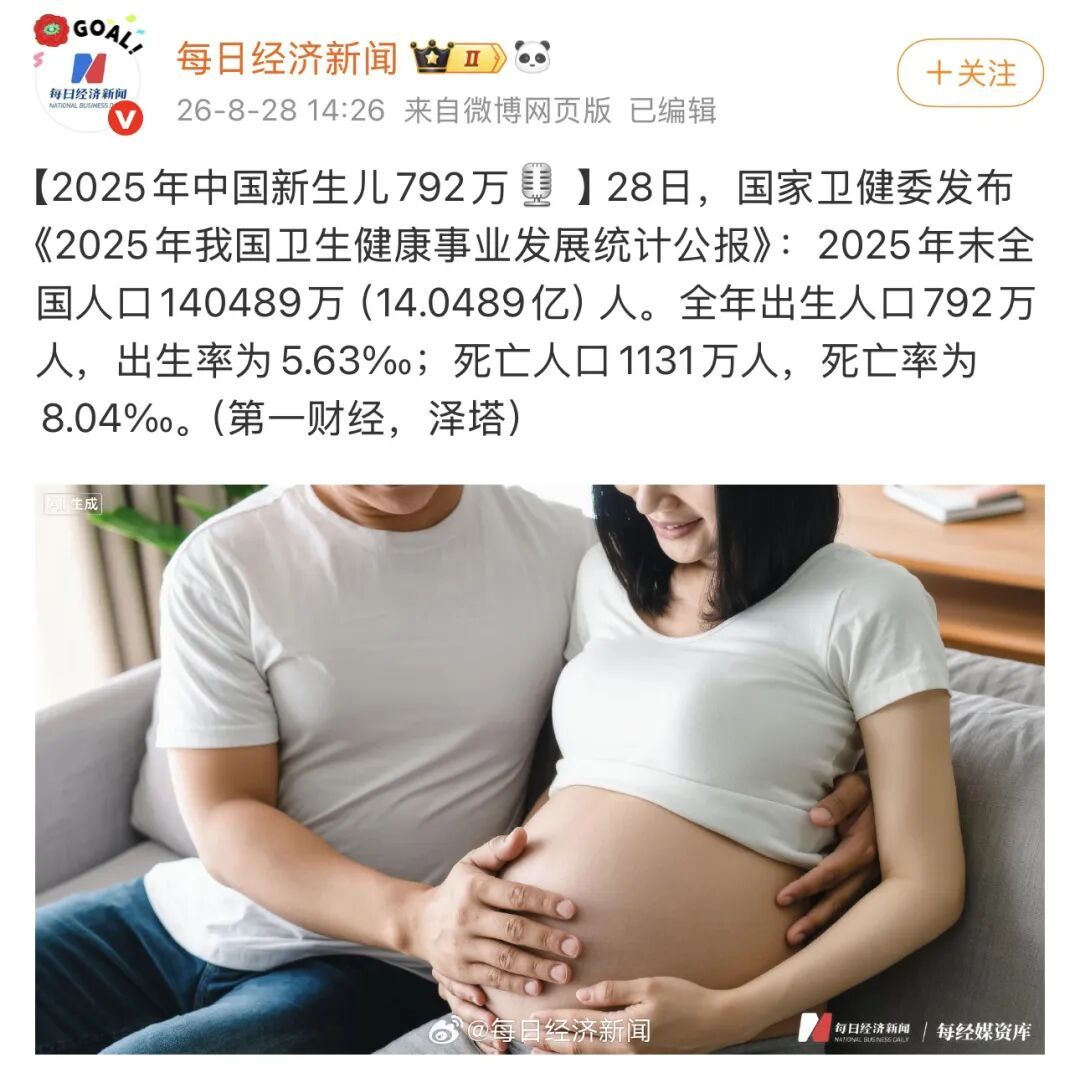
现在出生率这么低,去年只有792万人。假设今天出生的这些孩子,20年后进入成年阶段,到那个时候,他们面对的房地产市场又会是什么样?
现在很多家庭已经有房子,20年后的年轻人会继承父母、爷爷奶奶留下来的几套房,他还有多大的动力去买房?
即使家里没有房子继承,到时也是供大于求,大量房产出租,租金也会很便宜。
租金会随行就市,可40年的房贷,可不会根据行情给降低。
如果真的想刺激房地产,或者给大家减负,不如把房贷利率降低一点。
当然,这次政策里也有一个值得肯定的变化。
就是拿到房后才开始还贷,至少不会被烂尾楼坑了。
房子可以住70年,房贷却要还40年,这是要把房贷租金化。与其给房东还贷,不如给自己还贷,可40年时间,沧海桑田,谁说得准呢?
现在是2026年,40年前是1986年,40年后是2066年。
在2066年看2026的差距,绝对比在2026年看1986年的大。
人生有几个40年,前除幼年后除老,人生最好的40年,是否真的值得被一套房子锁住?